Existe uma frase que aparece com frequência quando alguém critica o consórcio: “você fica pagando durante anos e não tem nada”. À primeira vista, o argumento parece lógico, afinal, enquanto a pessoa ainda não foi contemplada e não utilizou o crédito, ela não recebeu o imóvel, o veículo ou outro bem que pretende adquirir. O problema é que essa interpretação observa apenas aquilo que ainda não aconteceu e ignora a estrutura financeira que pode estar sendo organizada para viabilizar uma aquisição futura.
Isso não significa dizer que pagar uma parcela de consórcio equivale a ser proprietário de um ativo, porque não equivale. Também não significa que uma cota seja automaticamente um investimento ou que qualquer consórcio resulte em construção patrimonial. A leitura mais precisa é que, quando existe planejamento, aquele compromisso financeiro pode estar conectado a um objetivo concreto de aquisição. Nesse caso, a pergunta deixa de ser apenas “o que eu tenho depois de pagar a parcela deste mês?” e passa a ser “para qual posição patrimonial estou direcionando parte da minha capacidade financeira?”.
Essa diferença muda completamente a discussão, principalmente para empresários, profissionais liberais e pessoas de alta renda que conseguem gerar um bom fluxo financeiro, mas nem sempre transformam essa capacidade de geração de renda em patrimônio de maneira estruturada.
Comece sua jornada patrimonial hoje.
Você não precisa construir patrimônio sozinho. Descubra, através do Diagnóstico Patrimonial Gratuito, quais estratégias fazem mais sentido para o seu momento financeiro. Receba uma análise personalizada para utilizar o consórcio, organizar seus investimentos e acelerar a construção do seu patrimônio com inteligência.
Fazer Diagnóstico GratuitoAntes de falar em patrimônio, é preciso entender para onde vai a parcela
Consórcio não funciona como uma conta individual na qual todo o dinheiro pago permanece separado esperando o participante decidir o que fazer com ele. A Lei nº 11.795/2008 define o consórcio como a reunião de pessoas físicas ou jurídicas em grupo com a finalidade de permitir a aquisição de bens ou serviços por meio de autofinanciamento, e a própria legislação estabelece uma estrutura específica para o funcionamento desses grupos.
Da mesma forma, a prestação não é simplesmente um depósito que será integralmente devolvido na forma de um bem. Ela envolve valores destinados ao fundo comum e à taxa de administração, além de outros componentes que podem existir conforme o contrato, como fundo de reserva e seguro. É justamente por isso que existem dois erros que precisam ser evitados: o primeiro é afirmar que quem paga consórcio está simplesmente “jogando dinheiro fora”; o segundo é dizer que todo valor pago está automaticamente se transformando em patrimônio pessoal.
A realidade é mais sofisticada. Existe um compromisso financeiro inserido em um sistema de aquisição programada e, dependendo do objetivo e da estratégia adotada, esse instrumento pode participar da construção de uma posição patrimonial futura. O que determinará a qualidade dessa decisão não será apenas a existência da cota, mas a relação entre o consórcio, a capacidade financeira do participante, o ativo pretendido, o horizonte da aquisição, os custos envolvidos e o restante de seu patrimônio.
O erro está em confundir “ainda não tenho o ativo” com “não existe uma estratégia”
Imagine dois empresários que pretendem adquirir um imóvel de R$ 1,5 milhão dentro dos próximos anos. O primeiro sabe que gostaria de realizar essa aquisição, mas não cria nenhuma estrutura específica para o objetivo. O capital continua sendo utilizado nas diferentes demandas da empresa e, quando chegar o momento da compra, ele precisará descobrir quanto possui disponível, quanto pode retirar do caixa e quais alternativas de aquisição estarão acessíveis naquele momento.
O segundo empresário também não possui o imóvel hoje, mas começa antecipadamente a organizar a futura aquisição. Ele analisa sua capacidade financeira, estabelece quanto de liquidez deseja preservar, avalia diferentes instrumentos e, caso o consórcio seja compatível com seu horizonte e sua estratégia, pode utilizá-lo como uma das ferramentas desse planejamento. Nenhum dos dois empresários possui o imóvel neste momento, mas existe uma diferença relevante entre simplesmente desejar comprar um ativo no futuro e construir uma estratégia financeira direcionada para essa aquisição.
É nesse sentido que podemos dizer que patrimônio começa antes da escritura. O ativo é a parte visível do processo, mas antes dele existem decisões relacionadas à geração de caixa, formação de capital, liquidez, prazo, risco e estrutura de aquisição. Quando essas decisões são tomadas de maneira coordenada, a compra deixa de ser um acontecimento isolado e passa a fazer parte de uma arquitetura patrimonial.
Então pagar consórcio significa que estou formando patrimônio?
Não necessariamente, e essa distinção é importante para não transformar estratégia em promessa comercial. Enquanto o crédito não tiver sido utilizado para adquirir determinado ativo, não faz sentido afirmar que a pessoa já possui aquele imóvel simplesmente porque está pagando uma cota. Além disso, o consórcio possui custos, condições contratuais e uma dinâmica própria de contemplação que precisam fazer parte da análise.
O que pode existir durante esse período é uma estratégia direcionada à aquisição patrimonial. Se alguém paga R$ 3 mil, R$ 5 mil ou R$ 10 mil mensalmente sem compreender por que contratou aquela cota, qual ativo pretende adquirir, como a obrigação se encaixa em seu fluxo de caixa e o que pretende fazer quando for contemplado, existe essencialmente um compromisso financeiro. Quando essas mesmas decisões estão conectadas a um plano patrimonial coerente, o instrumento passa a exercer uma função dentro de uma estratégia maior.
Essa diferença é especialmente importante porque impede que o consórcio seja vendido pela parcela. Uma parcela que cabe no orçamento não é suficiente para provar que a operação faz sentido. O que precisa caber é a estratégia inteira: o compromisso mensal, a preservação de liquidez, o horizonte de aquisição, a eventual preparação para lance, os custos contratuais, a capacidade financeira e o ativo que se pretende adquirir.
A carta de crédito também não deve ser confundida com o próprio ativo
Existe outro erro que aparece justamente quando se tenta defender o consórcio: tratar a carta de crédito como se ela já fosse o próprio patrimônio imobiliário. A contemplação representa uma etapa fundamental para a disponibilização do crédito, mas ocorre de acordo com as regras do grupo, por sorteio ou lance, e não deve ser tratada como uma data garantida.
Além disso, mesmo depois da contemplação existe um processo até a efetiva utilização do crédito. Dependendo da operação, podem existir etapas de análise cadastral e financeira, avaliação do bem, apresentação de garantias, documentação, registros e demais procedimentos necessários à liberação. O material técnico de pós-contemplação utilizado como base para essa análise também separa claramente contemplação da efetiva utilização do crédito.
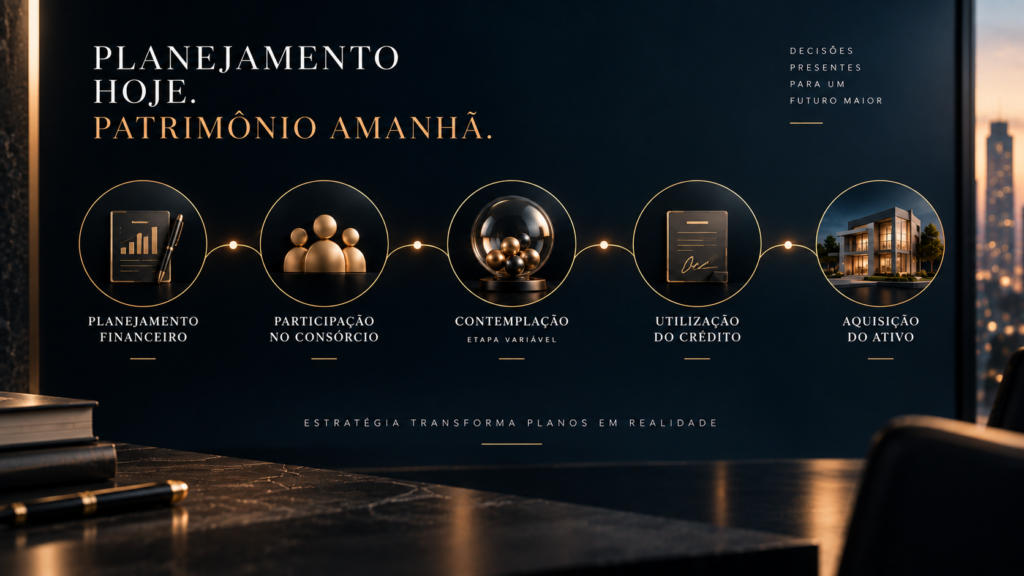
Por isso, a forma mais inteligente de visualizar o processo não é imaginar que cada parcela paga se transforma imediatamente em um pedaço do imóvel. Existe uma jornada entre capacidade financeira, planejamento, participação no consórcio, contemplação, utilização do crédito e aquisição do ativo. Ignorar essa jornada leva tanto às críticas simplistas quanto às promessas exageradas.
Ganhar muito dinheiro e construir patrimônio são coisas diferentes
Essa discussão fica ainda mais interessante quando olhamos para empresários e profissionais de alta renda. Uma pessoa pode ganhar R$ 30 mil, R$ 50 mil ou R$ 100 mil por mês e, ainda assim, chegar ao final de muitos anos com um patrimônio muito menor do que sua renda permitiria imaginar. Isso acontece porque geração de renda e construção patrimonial são processos relacionados, mas não são a mesma coisa.
À medida que a renda aumenta, o padrão de vida também tende a crescer. Surgem imóveis maiores, carros melhores, viagens mais frequentes, serviços mais sofisticados e uma estrutura familiar mais cara. Nada disso é necessariamente um problema quando existe capacidade financeira para sustentar essas escolhas, mas existe um risco silencioso quando praticamente todo aumento de renda se transforma em aumento de consumo e muito pouco é convertido em ativos, liquidez ou estruturas patrimoniais de longo prazo.
É justamente nesse ponto que a frase “pagar e não ter nada” ganha outra dimensão. Talvez a pergunta relevante não seja apenas se a pessoa possui imediatamente alguma coisa em troca de determinada parcela, mas quanto da sua capacidade mensal de geração de renda está sendo direcionada para objetivos que podem ampliar ou reorganizar seu patrimônio ao longo dos anos.
Isso não transforma o consórcio em investimento, tampouco significa que contratar uma cota seja a única maneira de construir patrimônio. Existem investimentos financeiros, aquisição direta de ativos, reinvestimento empresarial e diversas outras possibilidades. A questão é entender que renda elevada, por si só, não constrói patrimônio. O que determina a evolução patrimonial é a forma como parte dessa renda é alocada ao longo do tempo.
É aqui que a lógica do ATIVO muda a decisão
Quando a conversa começa pela pergunta “qual carta de crédito eu deveria comprar?”, o raciocínio já começou pelo produto. Uma arquitetura patrimonial mais inteligente faz o caminho contrário: primeiro identifica qual ativo faria sentido construir ou adquirir, depois analisa por que aquele ativo deveria fazer parte do patrimônio e somente então estuda qual instrumento poderia viabilizar a estratégia.
Um empresário pode querer adquirir a sede da própria empresa porque entende que aquele imóvel possui uma função estratégica para sua operação. Outro pode preferir manter a sede alugada e utilizar sua capacidade financeira para construir patrimônio imobiliário fora da empresa. Um médico pode desejar adquirir o imóvel onde funciona sua clínica, enquanto outro profissional pode concluir que é melhor manter o capital disponível e investir em ativos completamente diferentes. O ponto não é defender uma resposta única, mas mostrar que decisões semelhantes na superfície podem ter razões patrimoniais completamente diferentes.
O consórcio entra depois dessa análise. Quando existe um ativo desejado, horizonte adequado, capacidade financeira e tolerância às características da modalidade, ele pode participar da estratégia de aquisição. Quando esses elementos não existem, contratar uma cota simplesmente porque a parcela parece interessante pode criar uma obrigação sem uma tese patrimonial suficientemente clara.
É justamente aqui que a atuação de um estrategista patrimonial se diferencia da simples oferta de uma carta de crédito. A discussão mais importante acontece antes do produto: qual é o patrimônio atual, qual ativo está faltando, qual função esse ativo deverá cumprir, quanto de liquidez precisa ser preservado e qual arquitetura financeira oferece uma relação coerente entre prazo, risco e capacidade de pagamento.
Contemplação continua sendo uma variável, não uma promessa
Nenhuma estratégia séria envolvendo consórcio pode ignorar que a contemplação não possui data garantida. Ela ocorre conforme as regras do grupo, por sorteio ou lance, e está sujeita às condições aplicáveis e à disponibilidade de recursos. Isso significa que qualquer planejamento patrimonial baseado em consórcio precisa trabalhar com cenários e não depender de uma promessa de contemplação em determinado mês.
Essa característica não invalida o instrumento, mas ajuda a definir onde ele pode ou não fazer sentido. Se uma empresa precisa obrigatoriamente adquirir um imóvel em uma data específica e toda a operação depende da liberação do crédito naquele momento, essa necessidade precisa ser considerada na escolha da modalidade. Por outro lado, quando existe flexibilidade temporal e planejamento antecipado, o empresário possui mais espaço para estruturar sua estratégia sem transformar a contemplação em uma certeza inexistente.
A diferença entre essas duas situações é justamente o que separa planejamento de improvisação. O objetivo não deveria ser encontrar argumentos para encaixar consórcio em qualquer cenário, mas identificar os cenários nos quais suas características são compatíveis com aquilo que o patrimônio realmente precisa.
O verdadeiro problema não é pagar e não ter nada. É pagar sem saber o que está construindo
Uma parcela isoladamente não é patrimônio, assim como uma carta contratada isoladamente não representa uma estratégia patrimonial completa. O que dá sentido ao instrumento é a arquitetura construída ao redor dele: capacidade financeira, objetivo, horizonte, escolha do ativo, liquidez, custos, riscos e estratégia para utilização do crédito quando as condições necessárias forem atendidas.
Quando esses elementos estão alinhados, a pergunta deixa de ser “vou ficar pagando e não ter nada?” e passa a ser “qual ativo estou planejando adquirir, por qual motivo ele deve fazer parte do meu patrimônio e como essa estrutura pode me levar até ele sem comprometer outras decisões importantes?”. Essa segunda pergunta é muito mais poderosa porque obriga o empresário a sair da lógica da parcela e entrar na lógica patrimonial. Em vez de discutir apenas quanto será pago todos os meses, ele começa a analisar para onde seu capital está sendo direcionado e qual posição pretende ocupar no futuro.
Patrimônio não começa apenas quando alguém recebe a chave de um imóvel. A construção patrimonial começa antes, quando existe uma decisão consciente sobre o destino do capital produzido ao longo do tempo. O imóvel, a empresa, os investimentos e os demais ativos são manifestações visíveis de escolhas financeiras que envolveram renda, liquidez, risco, disciplina e planejamento.
O consórcio pode fazer parte dessa construção, mas não porque cada parcela se transforme automaticamente em patrimônio individual. Ele pode fazer sentido porque, quando utilizado de maneira estratégica, conecta parte da capacidade financeira atual a um projeto futuro de aquisição. Essa distinção é justamente o que transforma uma conversa sobre parcelas em uma conversa sobre patrimônio.
Se você quer entender como analisar primeiro o patrimônio que deseja construir e somente depois escolher a estrutura para chegar até ele, comente ATIVO para ver como funciona.
Comece sua jornada patrimonial hoje.
Você não precisa construir patrimônio sozinho. Descubra, através do Diagnóstico Patrimonial Gratuito, quais estratégias fazem mais sentido para o seu momento financeiro. Receba uma análise personalizada para utilizar o consórcio, organizar seus investimentos e acelerar a construção do seu patrimônio com inteligência.
Fazer Diagnóstico Gratuito