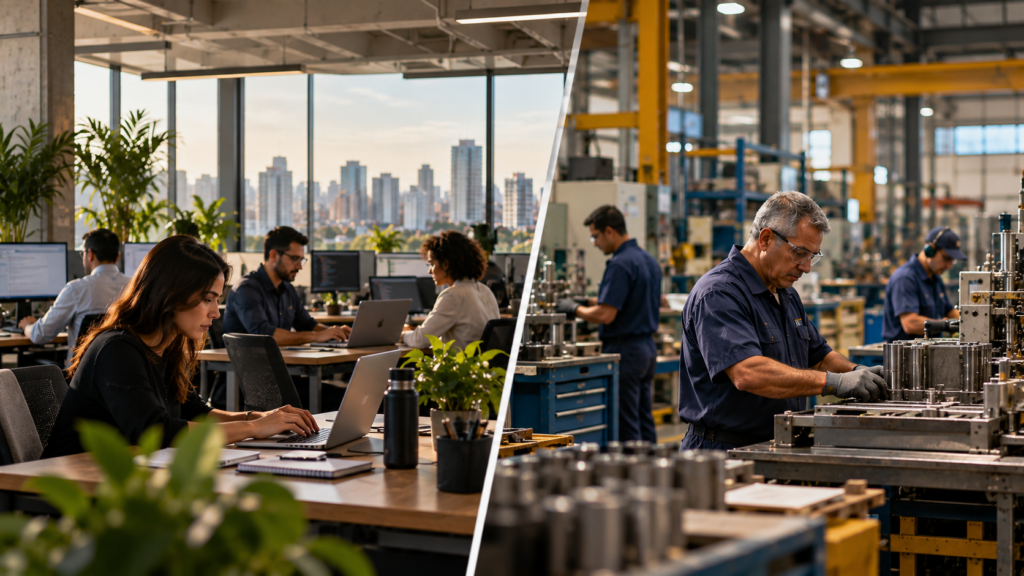
Ter o mesmo número de colaboradores não significa ter as mesmas necessidades. Entenda como o perfil demográfico influencia os custos, a rede assistencial e as decisões sobre o plano de saúde empresarial.
Imagine duas empresas com 100 funcionários cada. Ambas possuem operações consolidadas, oferecem plano de saúde como benefício e procuram equilibrar qualidade de atendimento com previsibilidade financeira. Ao solicitar uma cotação, seria natural esperar propostas semelhantes, já que o número de empregados é praticamente a única informação considerada nessa primeira comparação.
Entretanto, existe uma diferença que pode mudar completamente a decisão.
Comece sua jornada patrimonial hoje.
Você não precisa construir patrimônio sozinho. Descubra, através do Diagnóstico Patrimonial Gratuito, quais estratégias fazem mais sentido para o seu momento financeiro. Receba uma análise personalizada para utilizar o consórcio, organizar seus investimentos e acelerar a construção do seu patrimônio com inteligência.
Fazer Diagnóstico GratuitoNa primeira empresa, a maior parte dos profissionais está no início da carreira, poucos incluem dependentes e as equipes trabalham em diferentes cidades. Na segunda, há uma distribuição mais ampla de faixas etárias, muitos colaboradores possuem familiares vinculados ao plano e quase toda a operação está concentrada em uma única região.
Embora tenham o mesmo número de funcionários, essas empresas apresentam necessidades diferentes de cobertura, rede assistencial e estrutura de custos. Uma pode precisar de maior abrangência geográfica, enquanto a outra pode encontrar mais valor em uma rede regional bem estruturada, próxima dos locais onde seus colaboradores vivem.
Essa diferença nem sempre recebe a atenção necessária durante a contratação. Muitas empresas começam a comparação pelo preço por pessoa, pela reputação da operadora ou pela lista de hospitais credenciados, sem compreender primeiro quem realmente utilizará o benefício.
O resultado pode ser um contrato aparentemente competitivo, mas pouco adequado à realidade da organização. Em alguns casos, a empresa paga por características que seus colaboradores dificilmente utilizarão. Em outros, economiza na mensalidade e descobre posteriormente que a rede não atende de maneira satisfatória a parte da equipe.
A questão não é simplesmente encontrar um plano mais barato ou mais completo. É compreender quais características realmente fazem sentido para a população beneficiária.
Duas empresas podem ter exatamente 100 funcionários e precisar de soluções completamente diferentes. O número de empregados é apenas o começo da análise.
O número de funcionários não revela quantas pessoas realmente utilizarão o plano
Um dos primeiros cuidados na contratação de um plano de saúde empresarial é distinguir o número de empregados da quantidade de beneficiários.
Dependendo da política de benefícios e das condições contratuais, o plano pode incluir não apenas os funcionários, mas também cônjuges, filhos e outros dependentes elegíveis. Além disso, a quantidade de profissionais que efetivamente aderem ao benefício pode variar de uma organização para outra.
Considere dois exemplos hipotéticos.
A Empresa A possui 100 funcionários, dos quais 70 aderem ao plano de saúde. Entre eles, são incluídos 25 dependentes, formando uma carteira de 95 beneficiários.
A Empresa B também possui 100 funcionários, mas 90 participam do benefício e incluem, juntos, 100 dependentes. Nesse caso, a carteira reúne 190 beneficiários.
As duas organizações possuem o mesmo número de empregados, mas a segunda tem o dobro de pessoas vinculadas ao plano.
Essa diferença altera a dimensão financeira da contratação. Afinal, a empresa não está apenas administrando um benefício para seus empregados, mas uma estrutura assistencial que pode abranger um número significativamente maior de pessoas.
O impacto depende de como as mensalidades são calculadas, da composição etária dos beneficiários e de quem assume os custos de titulares e dependentes. Uma organização pode subsidiar integralmente o benefício dos funcionários e exigir participação financeira para familiares, enquanto outra pode adotar uma política de custeio diferente.
Nenhuma dessas estruturas é automaticamente melhor. O importante é compreender o impacto de cada escolha sobre o orçamento empresarial e sobre o acesso ao benefício.
Por isso, antes de comparar propostas comerciais, é necessário saber quantas pessoas poderão ser incluídas no contrato e como essa população está distribuída.
Uma cotação baseada apenas no número de empregados pode não representar o custo real do benefício que a empresa pretende oferecer.
O perfil demográfico ajuda a entender as necessidades da empresa
O perfil demográfico reúne características da população beneficiária, como distribuição por idade, composição familiar e localização geográfica. Essas informações ajudam a compreender a estrutura do contrato e a identificar quais condições assistenciais precisam receber maior atenção.
A idade, por exemplo, é relevante porque os planos de saúde possuem regras específicas de precificação por faixa etária. Para contratos sujeitos às regras aplicáveis desde janeiro de 2004, a regulamentação estabelece dez faixas, começando de 0 a 18 anos e chegando à última, de 59 anos ou mais.
Isso significa que duas carteiras com a mesma quantidade de beneficiários podem apresentar custos diferentes em razão de suas composições etárias, mesmo quando outros elementos do produto são semelhantes.
Entretanto, a idade não deve ser utilizada para presumir a condição de saúde de uma pessoa. Profissionais da mesma faixa etária podem ter necessidades completamente distintas, assim como pessoas mais jovens também podem precisar de acompanhamento médico frequente.
A análise demográfica não serve para prever doenças individuais ou selecionar quem merece receber o benefício. Sua função é oferecer uma visão coletiva que ajude a empresa a planejar custos e avaliar as características da cobertura contratada.
A composição familiar também influencia essa avaliação. Uma carteira com muitos dependentes pode exigir atenção à disponibilidade de serviços para diferentes faixas etárias, enquanto outra, formada principalmente por titulares, poderá apresentar uma estrutura distinta de necessidades.
O mesmo raciocínio se aplica à localização. Se os beneficiários estão distribuídos por várias cidades, a empresa precisa verificar se a rede oferece acesso adequado nessas regiões. Se estão concentrados em uma única localidade, a disponibilidade de prestadores regionais pode ganhar maior importância.
O plano mais adequado será aquele cujas características estiverem alinhadas à população que efetivamente será atendida, respeitando as coberturas obrigatórias e os direitos dos beneficiários.
Empresa A: quando a localização dos colaboradores muda a escolha do plano
Imagine uma empresa de tecnologia e serviços com 100 funcionários distribuídos entre diferentes cidades. Parte da equipe trabalha presencialmente na sede, enquanto outros profissionais atuam de maneira remota ou híbrida.
A organização pretende oferecer um plano de saúde competitivo, mas encontra um desafio: seus beneficiários não utilizam a mesma estrutura regional de atendimento.
Uma proposta pode apresentar excelente rede credenciada na cidade da matriz, com hospitais, laboratórios e clínicas reconhecidos. Entretanto, para os colaboradores que residem em outras localidades, essa mesma rede pode oferecer poucas opções próximas.
Nesse cenário, contratar um plano considerando apenas a cidade onde a empresa está registrada pode ser um erro.
É necessário verificar onde os beneficiários vivem e quais serviços estão disponíveis nas regiões em que poderão precisar de atendimento. Dependendo da distribuição geográfica, pode fazer sentido avaliar produtos com maior abrangência territorial.
Isso não significa que um plano nacional seja obrigatoriamente a melhor escolha. Uma abrangência maior pode envolver custos diferentes, e a qualidade da rede precisa ser verificada nas localidades relevantes, independentemente da abrangência anunciada.
A empresa também deve observar as condições de atendimento fora da área principal, a disponibilidade de especialidades e as regras contratuais aplicáveis.
O ponto central é compreender que a rede assistencial não pode ser avaliada apenas pelo número de hospitais ou pela presença de instituições conhecidas.
Para o colaborador, a qualidade do benefício depende também de conseguir utilizar os serviços quando precisar, em uma localização compatível com sua rotina e com as condições do plano.
Uma rede excelente em uma cidade pode ter pouca utilidade prática para quem trabalha e reside a centenas de quilômetros dela.
Empresa B: quando uma boa rede regional pode ser mais relevante
Agora considere uma indústria com o mesmo número de funcionários, mas com praticamente toda a operação concentrada em uma única região.
Grande parte dos profissionais vive na cidade onde a empresa está instalada ou em municípios próximos. O benefício também contempla dependentes elegíveis, ampliando a diversidade etária da população atendida.
Nesse caso, a escolha pode seguir uma lógica diferente.
Em vez de priorizar inicialmente uma rede com ampla distribuição nacional, a empresa poderá encontrar mais valor em uma estrutura regional que ofereça boas condições de atendimento nas localidades onde os beneficiários estão concentrados.
A disponibilidade de hospitais, clínicas, laboratórios e especialidades na região passa a ter importância direta para a experiência dos colaboradores.
Isso não significa que o plano deva oferecer uma rede reduzida ou que a empresa possa ignorar necessidades assistenciais específicas. A análise precisa considerar a cobertura contratada, as condições regulatórias e a efetiva capacidade de atendimento dos prestadores disponíveis.
Entretanto, uma rede regional adequada pode representar uma solução coerente quando a população beneficiária possui baixa dispersão geográfica.
A diferença entre as duas empresas fica mais clara nesse momento.
A primeira precisa prestar atenção especial à distribuição territorial dos serviços. A segunda pode concentrar sua avaliação na qualidade da estrutura assistencial próxima aos locais de residência de seus beneficiários.
Ambas procuram oferecer proteção e previsibilidade financeira, mas podem alcançar esse objetivo por meio de produtos com características diferentes.
A presença de dependentes modifica o planejamento financeiro do benefício
Quando a empresa permite a inclusão de familiares, a composição da carteira pode se tornar bastante diferente daquela observada apenas entre os funcionários.
A quantidade de dependentes influencia diretamente o número de beneficiários e pode ampliar a diversidade de faixas etárias contempladas pelo contrato.
Esse aspecto exige atenção porque o custo total do plano depende não apenas do preço individual, mas também da quantidade de vínculos e das condições de custeio estabelecidas.
Uma empresa pode oferecer cobertura integral aos titulares e subsidiar parte da mensalidade dos dependentes. Outra pode permitir a inclusão familiar, mas atribuir ao colaborador uma parcela maior dessas despesas.
Essas escolhas afetam o orçamento empresarial e a percepção de valor do benefício.
Para um profissional que utiliza o plano individualmente, determinadas condições podem parecer suficientes. Para alguém que pretende incluir cônjuge e filhos, a possibilidade de cobertura familiar, a disponibilidade de prestadores e o custo adicional podem ter importância maior.
Por isso, a composição familiar precisa ser considerada desde o planejamento, sem presumir que todos os funcionários possuem as mesmas necessidades ou prioridades.
A empresa também deve observar as regras de elegibilidade previstas no contrato e na legislação, evitando critérios arbitrários ou discriminatórios.
O objetivo não é simplesmente incluir o maior número possível de pessoas, mas estruturar uma política de benefícios compatível com a capacidade financeira da organização e com aquilo que ela pretende oferecer aos profissionais.
A coparticipação também precisa fazer sentido para o perfil dos beneficiários
Outro ponto importante na escolha do plano de saúde empresarial é a forma como os custos de utilização serão distribuídos.
Planos com coparticipação podem oferecer mensalidades menores em comparação com alternativas semelhantes sem esse mecanismo, mas determinados atendimentos passam a gerar cobranças adicionais para os usuários.
Essa característica pode produzir impactos diferentes conforme as condições contratuais, a frequência de utilização e a capacidade financeira dos beneficiários.
Um colaborador que utiliza o plano apenas ocasionalmente pode enfrentar despesas adicionais pequenas. Outro, que precisa de acompanhamento frequente, pode acumular cobranças relevantes ao longo do mês.
Essas situações não devem ser previstas exclusivamente pela idade ou pela composição familiar, pois as necessidades de saúde variam individualmente. Entretanto, a empresa pode avaliar cenários hipotéticos de utilização e compreender como o modelo funcionaria em diferentes situações.
Uma estrutura de coparticipação precisa ser analisada considerando as cobranças previstas, a existência de limites contratuais, a transparência das regras e a possibilidade de manter acesso adequado aos serviços.
A economia obtida pela empresa não deveria ser avaliada isoladamente da despesa que poderá ser assumida pelos colaboradores.
Esse é justamente o ponto central da discussão sobre o trade-off da coparticipação: reduzir o custo empresarial pode ser uma decisão adequada, desde que a distribuição das despesas não comprometa de maneira desproporcional a utilização do benefício.
Portanto, duas empresas com o mesmo número de funcionários também podem chegar a conclusões diferentes sobre a conveniência de adotar esse modelo.

O custo inicial importa, mas a empresa precisa olhar também para os próximos anos
A contratação de um plano de saúde empresarial envolve um compromisso financeiro que pode acompanhar a organização por muitos anos.
Nesse período, a quantidade e o perfil dos beneficiários podem mudar. Novos profissionais ingressam na empresa, outros se desligam, dependentes são incluídos ou deixam de participar do benefício e pessoas passam de uma faixa etária para outra.
Essas alterações podem modificar a despesa total do contrato, mesmo quando a empresa mantém uma quantidade relativamente estável de funcionários.
Além disso, os planos coletivos possuem regras próprias de reajuste anual. Nos contratos com 30 ou mais beneficiários, o percentual é definido por negociação entre a pessoa jurídica contratante e a operadora, conforme as normas aplicáveis e as condições contratuais.
É importante distinguir esse reajuste anual da variação decorrente da mudança de faixa etária, pois são mecanismos diferentes.
A empresa não consegue prever exatamente quanto pagará nos próximos anos. Entretanto, pode analisar as regras contratuais, compreender a composição atual da carteira e acompanhar mudanças relevantes que afetem o planejamento.
Essa visão evita que a decisão seja tomada apenas pelo preço apresentado na primeira proposta.
Uma mensalidade competitiva pode ser um bom ponto de partida, mas precisa estar acompanhada de condições assistenciais adequadas e de uma estrutura financeira sustentável.
O objetivo é preservar a qualidade do benefício sem assumir compromissos que a empresa não compreende suficientemente.
Conhecer o perfil dos colaboradores não significa acessar suas informações médicas
A análise demográfica deve ser conduzida com responsabilidade e respeito à privacidade.
Para compreender a estrutura do benefício, a empresa pode precisar de informações sobre a quantidade de titulares e dependentes, a distribuição por faixas etárias e as localidades em que os beneficiários precisarão de atendimento.
Entretanto, isso não significa que o empregador tenha direito de acessar livremente diagnósticos, exames, tratamentos ou históricos clínicos individuais.
A Lei Geral de Proteção de Dados Pessoais estabelece proteção especial para informações relacionadas à saúde, classificadas como dados pessoais sensíveis.
Por isso, a utilização de informações para planejamento deve observar finalidade legítima, necessidade, segurança e os demais requisitos legais aplicáveis.
Quando o objetivo é acompanhar características coletivas do benefício, informações agregadas ou efetivamente anonimizadas podem ser adequadas, desde que sejam suficientes para a finalidade pretendida e não permitam identificar pessoas, especialmente em grupos pequenos.
Essa distinção é importante porque a análise demográfica deve contribuir para melhorar a organização do benefício, e não para criar mecanismos de exclusão ou discriminação.
Conhecer a estrutura da população beneficiária é diferente de investigar a vida médica dos colaboradores. Uma empresa pode planejar adequadamente sua contratação sem ultrapassar esse limite.
Como escolher um plano de saúde adequado à realidade da empresa
Uma contratação bem estruturada começa pela compreensão de quem será atendido.
O primeiro passo é identificar quantos empregados poderão participar, quantos dependentes são elegíveis e qual será o número estimado de beneficiários. Em seguida, é necessário compreender a distribuição por faixa etária e as regiões em que essas pessoas precisarão utilizar os serviços.
Com essa visão, a empresa consegue comparar propostas de maneira mais consistente, considerando rede credenciada, abrangência geográfica, cobertura assistencial, padrão de acomodação, coparticipação e demais condições contratuais.
Também é importante definir como o benefício será financiado. A organização assumirá integralmente as mensalidades dos titulares? Haverá subsídio para dependentes? Os colaboradores participarão de algum custo? Essas decisões precisam estar alinhadas à política de benefícios e à capacidade financeira da empresa.
Depois, a análise deve considerar as regras de reajuste e as mudanças que podem ocorrer na composição da carteira ao longo do tempo.
Esse processo não exige que o empresário se torne especialista em saúde suplementar. Exige apenas que a escolha seja conduzida a partir de informações relevantes, em vez de começar exclusivamente pela comparação de preços.
A melhor proposta não será necessariamente aquela com a mensalidade mais baixa, a rede mais extensa ou a maior quantidade de serviços adicionais.
Será aquela que oferecer uma combinação adequada de cobertura, acesso, condições de utilização e sustentabilidade financeira para a população que a empresa pretende proteger.

Perguntas frequentes sobre perfil demográfico e plano de saúde empresarial
Por que duas empresas com o mesmo número de funcionários podem pagar valores diferentes pelo plano de saúde?
Porque o custo não depende apenas da quantidade de empregados. A composição etária, o número de dependentes, a rede assistencial, a abrangência geográfica e as condições do produto podem influenciar os valores contratados.
Uma empresa com 100 funcionários precisa contratar um plano para 100 pessoas?
Não necessariamente. A quantidade efetiva de beneficiários depende da adesão dos titulares e da inclusão de dependentes elegíveis. Uma empresa com 100 funcionários pode possuir uma carteira com menos ou mais de 100 pessoas.
A idade dos colaboradores influencia o preço do plano empresarial?
Sim. Os planos estão sujeitos a regras de precificação por faixa etária, conforme a regulamentação aplicável. Entretanto, a idade não é o único fator considerado, e a composição etária não deve ser utilizada para presumir diagnósticos ou restringir indevidamente o acesso ao benefício.
É melhor contratar um plano regional ou nacional?
Depende de onde os beneficiários precisam ser atendidos. Uma rede regional adequada pode atender bem uma empresa com colaboradores concentrados em determinada localidade, enquanto equipes distribuídas geograficamente podem exigir uma análise mais ampla da cobertura territorial.
A empresa pode analisar informações sobre a saúde dos funcionários para escolher o plano?
O planejamento deve respeitar a LGPD e as regras aplicáveis ao tratamento de dados pessoais sensíveis. A empresa não possui autorização irrestrita para acessar informações clínicas individuais. Dados necessários e tratados de forma adequada podem apoiar a análise coletiva, sem comprometer a privacidade dos beneficiários.
Quando uma empresa deve revisar seu plano de saúde?
A revisão pode ser necessária quando ocorrem mudanças relevantes no número de beneficiários, na composição da carteira, na distribuição geográfica, nas condições do contrato ou na capacidade financeira da organização. O acompanhamento periódico ajuda a identificar quando o benefício deixou de atender adequadamente às necessidades existentes.
O melhor plano não depende apenas do tamanho da empresa, mas das pessoas que ela precisa atender
Duas empresas com 100 funcionários podem parecer semelhantes quando observadas apenas pelo porte. Entretanto, essa comparação deixa de fora características que influenciam diretamente a escolha do plano de saúde.
A quantidade de dependentes, a distribuição por idade, a localização dos beneficiários e as condições de utilização podem modificar tanto os custos quanto as necessidades de cobertura e rede assistencial.
Quando essas diferenças são ignoradas, o empresário corre o risco de contratar um produto inadequado ou pagar por características que não representam valor proporcional para sua organização.
Uma decisão mais consistente começa pela compreensão da população beneficiária e avança para a comparação das alternativas disponíveis.
Isso não significa procurar o plano mais caro, mais completo ou mais conhecido. Significa entender quais condições realmente importam e encontrar uma estrutura que consiga oferecer acesso adequado à assistência sem comprometer a sustentabilidade financeira do benefício.
A qualidade da decisão está justamente nesse equilíbrio.
O plano de saúde empresarial não deveria ser escolhido apenas pelo número de funcionários. Deveria ser planejado de acordo com a realidade das pessoas que serão atendidas.
Antes de comparar preços, compreenda o perfil da sua empresa
Se sua empresa está contratando ou revisando um plano de saúde, vale começar pela análise da população que será beneficiada.
Compreender a quantidade de titulares e dependentes, as faixas etárias, a distribuição geográfica e as características da rede necessária permite avaliar propostas com mais clareza e evitar decisões baseadas apenas na mensalidade.
Maxwell Marques atua como arquiteto e estrategista patrimonial, com uma abordagem consultiva voltada à proteção, à gestão de capital e à continuidade empresarial. No planejamento de benefícios corporativos, essa visão considera a realidade da organização antes da escolha do produto.
Uma análise estratégica pode ajudar a identificar quais condições assistenciais e financeiras são mais adequadas para a empresa, contribuindo para uma decisão que equilibre proteção dos colaboradores e previsibilidade de custos.
Antes de escolher um plano para 100 funcionários, descubra qual é a estrutura realmente necessária para atender sua equipe.
Conheça a atuação de Maxwell Marques e solicite uma conversa estratégica em mmarquesconsorcio.com.br.
Comece sua jornada patrimonial hoje.
Você não precisa construir patrimônio sozinho. Descubra, através do Diagnóstico Patrimonial Gratuito, quais estratégias fazem mais sentido para o seu momento financeiro. Receba uma análise personalizada para utilizar o consórcio, organizar seus investimentos e acelerar a construção do seu patrimônio com inteligência.
Fazer Diagnóstico Gratuito