Existe um erro comum quando se fala sobre o tempo de um empresário: imaginar que economizar tempo significa simplesmente fazer tudo mais rápido. Na prática, quem administra uma empresa sabe que velocidade sem planejamento pode custar caro, porque uma decisão tomada em poucos minutos pode comprometer caixa, aumentar dependência de crédito ou imobilizar capital durante anos.
Por isso, o verdadeiro ganho de tempo não está necessariamente em concluir uma compra hoje, mas em estruturar decisões que não precisem ser corrigidas amanhã.
Essa diferença ajuda a entender por que o consórcio pode ocupar um espaço interessante na estratégia de determinados empresários. Não porque seja um atalho, não porque ofereça contemplação imediata e muito menos porque substitua qualquer outra modalidade de aquisição, mas porque permite programar objetivos patrimoniais que não precisam acontecer imediatamente e organizar o capital antes que a necessidade se transforme em urgência.
Comece sua jornada patrimonial hoje.
Você não precisa construir patrimônio sozinho. Descubra, através do Diagnóstico Patrimonial Gratuito, quais estratégias fazem mais sentido para o seu momento financeiro. Receba uma análise personalizada para utilizar o consórcio, organizar seus investimentos e acelerar a construção do seu patrimônio com inteligência.
Fazer Diagnóstico GratuitoA lógica empresarial por trás disso é relativamente simples: quando você sabe que precisará de determinado ativo no futuro, pode escolher entre começar a estruturar essa aquisição antes ou esperar até o momento em que ela se tornar indispensável para então procurar uma solução financeira.
É justamente nessa diferença entre antecipar a decisão e antecipar a compra que existe uma oportunidade estratégica.
O empresário não precisa comprar tudo agora, mas precisa saber o que provavelmente comprará depois
Uma empresa em crescimento raramente permanece com a mesma estrutura patrimonial durante muitos anos. Em algum momento pode surgir a necessidade de ampliar a sede, adquirir um imóvel, renovar veículos, incorporar máquinas, abrir uma nova unidade ou reorganizar determinados ativos, e o problema começa quando essas decisões previsíveis são tratadas como se fossem acontecimentos inesperados.
Quando a necessidade chega primeiro e o planejamento vem depois, o empresário perde poder de escolha, porque passa a negociar pressionado pelo tempo. Se o imóvel precisa ser adquirido imediatamente, se a máquina precisa entrar em operação rapidamente ou se a expansão já não pode esperar, o número de alternativas disponíveis naturalmente diminui.
Isso não significa que o consórcio resolva uma necessidade imediata, pois justamente aí estaria uma utilização inadequada do instrumento. A contemplação segue as regras do grupo e ocorre por sorteio ou lance, estando condicionada à existência de recursos suficientes, conforme estabelece a Lei nº 11.795/2008. Portanto, não existe fundamento para prometer que determinado empresário terá o crédito disponível exatamente quando desejar.
O raciocínio é outro: quando existe horizonte de planejamento, o empresário pode começar a estruturar uma aquisição antes de precisar dela.
Essa mudança parece pequena, mas altera completamente a posição de quem toma a decisão.
O custo da urgência não aparece apenas na taxa
Empresários estão acostumados a calcular custos, mas existe um custo que dificilmente aparece em uma planilha de aquisição: o custo de chegar atrasado à própria decisão.
Imagine uma empresa que sabe que, dentro dos próximos três ou quatro anos, provavelmente precisará ampliar sua estrutura física. Se esse movimento não é planejado, a discussão sobre capital começa apenas quando o imóvel já se tornou necessário, e nesse momento a empresa pode precisar escolher entre retirar recursos relevantes do caixa, buscar financiamento, postergar a expansão ou recorrer a outra estrutura disponível naquele momento.
Agora imagine que essa necessidade tenha sido identificada antecipadamente. O empresário continua sem saber exatamente qual imóvel comprará, quanto ele custará no futuro ou quando determinada cota poderá ser contemplada, mas já pode começar a estudar a arquitetura financeira necessária para atingir aquele objetivo.
Esse é um princípio importante porque planejamento não significa prever o futuro com precisão; significa reduzir a quantidade de decisões importantes que precisarão ser tomadas sob pressão.
É dentro dessa lógica que o consórcio pode ser analisado, especialmente quando existe um objetivo de aquisição programável e flexibilidade em relação ao momento exato de utilização do crédito.
Tempo empresarial também é capital
Quando se fala em patrimônio, normalmente pensamos em imóveis, investimentos, participações societárias e dinheiro disponível, mas para um empresário existe outro recurso escasso que merece ser administrado com o mesmo cuidado: a capacidade de tomar boas decisões.
Um CEO ou fundador que precisa interromper a operação para resolver repetidamente problemas financeiros previsíveis está utilizando energia executiva em situações que poderiam ter sido estruturadas antes. Isso acontece quando a empresa não planeja capital de giro, sucessão, seguros, benefícios, expansão e também aquisições patrimoniais.
Por essa perspectiva, organizar antecipadamente uma aquisição não significa apenas distribuir um compromisso financeiro ao longo do tempo, mas diminuir a necessidade de improvisar quando o ativo finalmente se tornar necessário.
O consórcio é apenas uma das ferramentas possíveis para isso e precisa ser analisado dentro de suas características. O sistema é regulado e acompanhado pelo Banco Central e possui regras próprias para formação dos grupos, contemplação e utilização do crédito. Os dados mais recentes divulgados pelo BC também mostram a dimensão do sistema: em 2025, o número de cotas ativas chegou a aproximadamente 11,4 milhões, com destaque para o avanço do segmento de imóveis.
O tamanho do mercado, naturalmente, não significa que o instrumento seja adequado para todo empresário. Ele apenas mostra que estamos falando de uma modalidade relevante de aquisição de bens, e não de uma solução marginal que possa ser analisada apenas pela ótica da parcela.
O empresário eficiente não pergunta apenas “quanto custa?”. Ele pergunta “quanto capital isso consome?”
Essa talvez seja uma das diferenças mais importantes entre a mentalidade de consumo e a mentalidade empresarial.
Quando uma pessoa física pretende adquirir um bem, é comum que a discussão comece pelo preço e pela parcela. Já quem administra uma empresa deveria acrescentar uma terceira variável à análise: quanto capital precisará ser retirado de uma estrutura produtiva para realizar essa aquisição?
Imagine uma empresa que possui R$ 2 milhões disponíveis e pretende comprar um imóvel no mesmo valor. Tecnicamente, ela pode ter capacidade para realizar a compra à vista, mas isso não encerra a análise, porque o dinheiro que deixa o caixa para se transformar em imóvel deixa também de estar disponível para estoque, contratações, marketing, expansão, reserva de liquidez ou oportunidades futuras.
Isso não significa que preservar o dinheiro sempre será a melhor decisão, pois manter capital sem finalidade também possui custo, assim como recorrer a crédito ou participar de um consórcio envolve custos, regras e riscos próprios. O ponto é que um empresário não deveria comparar alternativas olhando apenas para o preço do dinheiro, mas para a função que esse dinheiro desempenha dentro da empresa.
É justamente aí que o consórcio pode ganhar outra interpretação. Em determinados cenários, ele pode fazer parte de uma estratégia de aquisição programada na qual o empresário busca organizar a formação ou utilização futura de crédito sem necessariamente realizar uma grande saída de capital imediatamente.
A decisão, porém, precisa nascer do caixa e do patrimônio, não da vontade de comprar uma cota.
É aqui que entra o Método PAAI
Um dos motivos pelos quais o consórcio costuma ser mal compreendido é que muitas pessoas tentam definir sua função antes de entender o objetivo patrimonial. Quando alguém começa pela pergunta “qual carta devo comprar?”, já está discutindo a ferramenta antes de compreender o problema.
No Método PAAI, a leitura acontece por quatro perspectivas: Poupança, Aquisição, Alavancagem e Investimento. Isso não significa que todo consórcio desempenhe simultaneamente essas quatro funções, mas que a estratégia pode ser construída a partir de finalidades diferentes conforme o patrimônio, a capacidade financeira e o objetivo do empresário.
Na perspectiva de Poupança, a lógica está ligada à organização de capital para um objetivo futuro; em Aquisição, o foco está na compra planejada de um ativo; em Alavancagem, a análise envolve a utilização estratégica do crédito dentro de uma estrutura patrimonial maior; enquanto em Investimento, o consórcio não deve ser confundido com o investimento em si, mas pode funcionar como instrumento para adquirir um ativo que faça parte de uma estratégia de investimento.
Essa separação é importante porque impede que todas as pessoas recebam a mesma recomendação simplesmente porque estão olhando para o mesmo produto.
O empresário que pretende adquirir a sede da própria companhia possui um objetivo diferente daquele que quer construir uma carteira imobiliária, assim como ambos possuem uma realidade diferente de quem deseja simplesmente organizar uma aquisição futura sem comprometer imediatamente uma grande quantidade de capital.
O instrumento pode ser semelhante, mas a arquitetura patrimonial não é.
Planejar não significa saber quando será contemplado
Aqui existe uma distinção que precisa ficar absolutamente clara, principalmente quando o assunto é planejamento empresarial.
Consórcio não deve ser tratado como uma linha de crédito com data de liberação previamente garantida. Pela legislação, a contemplação ocorre por sorteio ou lance, conforme as condições previstas no contrato, e depende também da existência de recursos suficientes no grupo.
Isso significa que o empresário precisa trabalhar com cenários, e não com promessas.
O próprio Relatório de Cidadania Financeira 2025 do Banco Central, ao analisar dados de pessoas físicas de dezembro de 2024, mostra diferenças relevantes no uso de lances conforme a quantidade de cotas por consorciado. O dado não deve ser transportado automaticamente para o comportamento de empresários ou pessoas jurídicas, mas ajuda a demonstrar que a dinâmica de contemplação envolve decisões e características que vão além de simplesmente “entrar e esperar”.
É justamente por isso que uma estratégia séria precisa considerar o que acontece se a contemplação vier antes, dentro ou depois do cenário inicialmente imaginado. Quando a operação só funciona caso determinada contemplação aconteça em uma data específica, existe uma fragilidade estrutural que precisa ser reconhecida antes da contratação.
Planejamento patrimonial não elimina incerteza, mas evita construir uma estratégia que dependa de uma certeza inexistente.
Consórcio não economiza tempo porque é rápido. Pode economizar tempo porque é planejado
Essa talvez seja a principal mudança de percepção deste artigo.
Se alguém procura o consórcio porque precisa comprar um imóvel na próxima semana, a lógica provavelmente começou no lugar errado. O valor estratégico do instrumento para um empresário não está em prometer velocidade, mas justamente em permitir que determinadas aquisições sejam pensadas antes que precisem acontecer.
Quando existe antecedência, é possível avaliar capacidade financeira, definir objetivos, comparar estruturas, organizar recursos para eventuais lances, estudar garantias e preparar a empresa para utilizar o crédito quando as condições necessárias forem atendidas.
O playbook técnico de pós-contemplação utilizado como referência neste conteúdo reforça justamente que a contemplação não encerra o processo. Depois dela ainda podem existir etapas de análise cadastral e financeira, análise do bem, garantias, documentação e formalização da operação, o que torna ainda mais importante pensar no pós-contemplação antes de chegar até ele.
Para quem administra uma empresa, isso deveria soar familiar, porque nenhuma expansão séria começa no dia em que a nova unidade abre as portas. Primeiro existe planejamento, depois estrutura financeira, preparação operacional, execução e acompanhamento.
Com patrimônio deveria acontecer da mesma maneira.
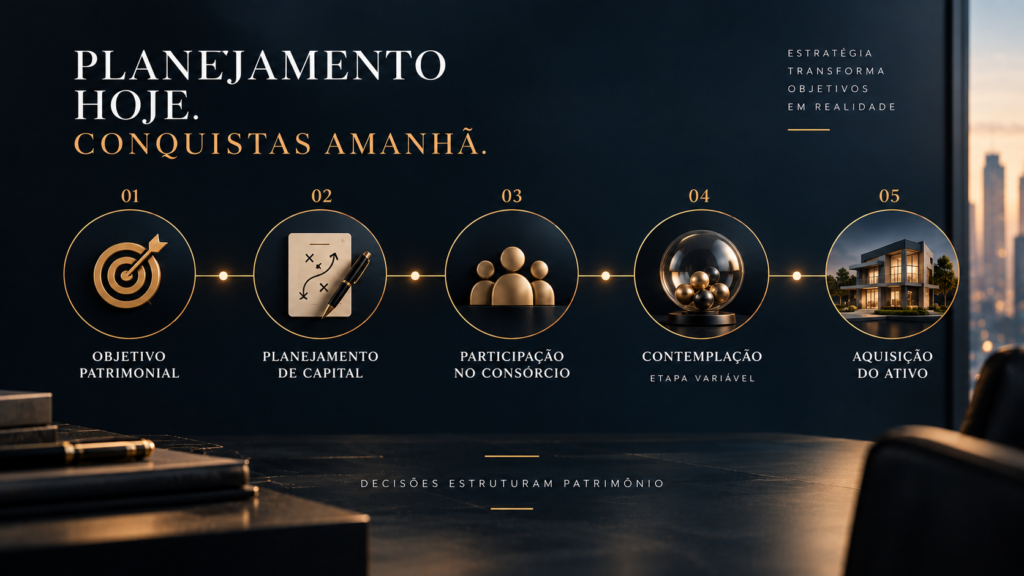
O empresário que protege o próprio tempo começa pela decisão, não pelo produto
A verdadeira eficiência patrimonial não está em fazer uma compra rapidamente, mas em evitar que decisões previsíveis se transformem em emergências financeiras. Quando um empresário conhece os objetivos que pretende alcançar nos próximos anos, pode começar a organizar capital, liquidez e instrumentos antes de precisar deles, preservando alternativas e reduzindo a quantidade de decisões importantes tomadas sob pressão.
É nesse contexto que o consórcio pode fazer sentido.
Não como solução universal, porque não existe solução universal em patrimônio; não como promessa de crédito imediato, porque a contemplação segue regras específicas; e não como substituto automático do financiamento ou do pagamento à vista, porque cada alternativa possui características que precisam ser comparadas dentro do cenário real da empresa.
O valor está em analisar se um objetivo futuro pode começar a ser estruturado hoje sem necessariamente precisar ser executado hoje.
Para alguns empresários, isso pode significar planejar a aquisição da sede própria; para outros, organizar uma expansão imobiliária, aquisição de veículos, máquinas ou construção patrimonial fora da operação. Em todos esses casos, porém, a lógica deveria permanecer a mesma: primeiro se define o objetivo, depois se analisa o capital, o prazo, a liquidez e os riscos e somente então se escolhe a ferramenta.
Esse é o ponto em que o empresário deixa de comprar produtos financeiros isolados e começa a construir uma arquitetura patrimonial.
E talvez seja justamente essa a relação mais importante entre consórcio e tempo: quem planeja patrimônio com antecedência não precisa começar a pensar quando a necessidade já virou urgência.
Se você é empresário e quer entender como aplicar essa lógica de Poupança, Aquisição, Alavancagem e Investimento de maneira estruturada, comente MÉTODO para receber o material.
Comece sua jornada patrimonial hoje.
Você não precisa construir patrimônio sozinho. Descubra, através do Diagnóstico Patrimonial Gratuito, quais estratégias fazem mais sentido para o seu momento financeiro. Receba uma análise personalizada para utilizar o consórcio, organizar seus investimentos e acelerar a construção do seu patrimônio com inteligência.
Fazer Diagnóstico Gratuito