Uma empresa que alcança R$ 5 milhões de faturamento anual já movimenta uma estrutura financeira que exige atenção constante. Existem compromissos com fornecedores, funcionários, tributos, clientes e investimentos necessários para manter a operação competitiva. Por trás desse resultado, normalmente há anos de decisões, riscos assumidos e recursos reinvestidos pelo empresário.
À medida que o negócio cresce, é natural que o faturamento se torne uma referência importante. Ele demonstra a capacidade comercial da empresa, ajuda a acompanhar sua expansão e influencia decisões sobre contratação, produção e novos investimentos.
Entretanto, existe outra medida de crescimento que merece a mesma atenção: a evolução do patrimônio pessoal de quem construiu o negócio.
Comece sua jornada patrimonial hoje.
Você não precisa construir patrimônio sozinho. Descubra, através do Diagnóstico Patrimonial Gratuito, quais estratégias fazem mais sentido para o seu momento financeiro. Receba uma análise personalizada para utilizar o consórcio, organizar seus investimentos e acelerar a construção do seu patrimônio com inteligência.
Fazer Diagnóstico GratuitoUma empresa pode faturar milhões, ampliar suas instalações e aumentar sua presença no mercado sem que esse crescimento se traduza, na mesma proporção, em liquidez, diversificação ou segurança financeira para seus sócios.
Isso acontece porque o dinheiro que circula pela empresa não pertence automaticamente ao empresário. Antes de se transformar em recursos disponíveis para distribuição, ele precisa sustentar a operação, financiar compromissos e preservar a capacidade de crescimento.
A questão, portanto, não é apenas quanto a empresa consegue faturar, mas como os resultados gerados estão sendo utilizados para fortalecer tanto o negócio quanto o patrimônio de seus proprietários.
Faturamento não é lucro, e lucro não é patrimônio pessoal
O faturamento representa as receitas geradas pela atividade empresarial. É um indicador relevante, mas não informa, isoladamente, quanto a operação efetivamente produz de resultado econômico.
Para chegar ao lucro, é necessário considerar os custos e despesas da empresa, incluindo os tributos aplicáveis. Mesmo depois dessa apuração, o valor registrado como lucro não corresponde necessariamente ao dinheiro disponível para distribuição aos sócios.
Uma indústria pode vender bem e apresentar resultado positivo, mas precisar de recursos para financiar estoques, conceder prazos de pagamento aos clientes, substituir equipamentos ou quitar financiamentos.
O lucro demonstra uma dimensão do desempenho econômico. O fluxo de caixa revela como os recursos entram e saem da empresa. Já o patrimônio pessoal do empresário corresponde ao conjunto de seus ativos e obrigações, incluindo o valor de sua participação societária.
Essas informações se relacionam, mas não são intercambiáveis.
O empresário pode ser proprietário de uma empresa valiosa e possuir poucos recursos líquidos fora dela. Também pode receber distribuições relevantes e, ainda assim, não acumular patrimônio de maneira consistente, dependendo de como administra suas despesas, dívidas e investimentos pessoais.
Por isso, acompanhar apenas o faturamento pode produzir uma percepção incompleta sobre o crescimento da riqueza.
Uma empresa que fatura R$ 5 milhões pode distribuir muito menos do que parece
Considere uma empresa com faturamento anual de R$ 5 milhões. Para ilustrar a diferença entre receita, resultado e disponibilidade financeira, imagine que ela apresente os seguintes números.
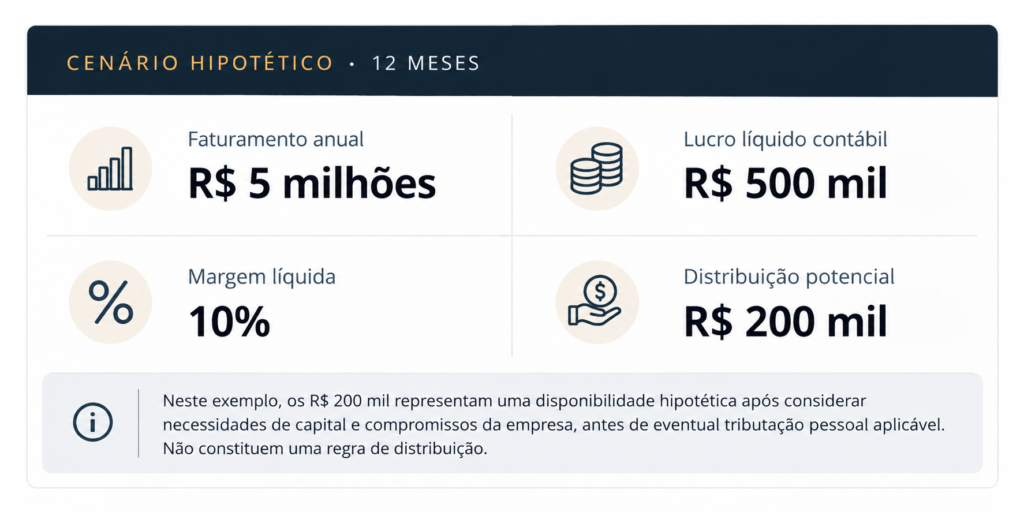
Nesse cenário, o negócio apresenta lucro líquido de R$ 500 mil, mas parte dos recursos precisa permanecer na operação. A administração identifica, então, uma disponibilidade potencial de R$ 200 mil para distribuição, respeitadas as regras legais e societárias.
Isso equivale a 4% do faturamento anual. Se houver apenas um sócio, o valor poderá ser destinado a ele conforme a deliberação e as condições aplicáveis. Se houver outros proprietários, será necessário considerar os respectivos direitos e critérios de distribuição.
O exemplo não sugere que 4% seja uma proporção ideal. Empresas de diferentes setores apresentam margens, ciclos de caixa e necessidades de investimento muito distintos.
A conclusão é mais simples: o faturamento não revela, sozinho, quanto dinheiro pode ser transferido da empresa para a vida patrimonial dos sócios.
E mesmo quando essa transferência acontece, ainda existe outra decisão importante: como utilizar os recursos para construir patrimônio de longo prazo.
O crescimento pode consumir mais capital do que o empresário imagina
Quando uma empresa aumenta suas vendas, nem sempre seu caixa cresce na mesma velocidade.
Uma operação comercial pode precisar ampliar estoques antes de receber dos clientes. Uma indústria pode contratar profissionais, comprar matérias-primas e investir em capacidade produtiva meses antes de perceber o retorno financeiro dessas decisões.
Isso significa que o crescimento pode aumentar a necessidade de capital de giro, mesmo quando o negócio apresenta bons resultados.
Imagine uma distribuidora que conquista um contrato importante com uma grande rede de clientes. O acordo aumenta significativamente o faturamento, mas exige entregas maiores e prazos de recebimento mais longos. Para atender à demanda, a empresa precisa comprar mais mercadorias e manter recursos comprometidos até o recebimento das vendas.
O contrato pode ser economicamente vantajoso, mas também pode reduzir temporariamente a liquidez disponível.
O empresário que observa apenas o aumento da receita talvez interprete a operação como uma expansão imediata de sua riqueza. Na prática, parte desse crescimento está sendo financiada pelo próprio capital da empresa.
Esse é um dos motivos pelos quais a gestão patrimonial não deve começar pela pergunta sobre quanto retirar do negócio. Antes disso, é necessário compreender quanto capital a operação precisa manter para funcionar e crescer com segurança.
A partir dessa análise, torna-se possível avaliar o que pode ser reinvestido, distribuído ou reservado para compromissos futuros.
Reinvestir todo o resultado nem sempre é a melhor decisão
Nos primeiros anos de uma empresa, reinvestir boa parte dos resultados pode ser essencial para consolidar a operação. A aquisição de equipamentos, a contratação de profissionais e a expansão comercial frequentemente exigem recursos que o negócio ainda está formando.
Com o passar do tempo, porém, essa prática precisa ser reavaliada. Uma empresa mais madura pode continuar apresentando boas oportunidades de investimento, mas isso não significa que todo recurso disponível deva permanecer automaticamente dentro dela.
Cada projeto precisa demonstrar sua relevância econômica.
A abertura de uma nova unidade, por exemplo, pode ampliar o faturamento, mas também elevar custos fixos, exigir mais capital de giro e aumentar a complexidade administrativa. Se o retorno esperado não compensar adequadamente o capital e os riscos envolvidos, a expansão poderá aumentar o tamanho da empresa sem melhorar proporcionalmente a situação financeira dos sócios.
Isso não significa priorizar distribuições em detrimento da sustentabilidade empresarial. Retiradas excessivas podem enfraquecer a operação, comprometer investimentos necessários e ampliar a dependência de crédito. O objetivo é construir critérios para decidir.
O empresário precisa avaliar a rentabilidade dos novos projetos, o prazo de recuperação do capital, a estrutura de endividamento e as necessidades futuras da empresa. Também deve considerar seus próprios objetivos patrimoniais e familiares.
Quando essas informações são analisadas em conjunto, a distribuição de resultados deixa de ser uma decisão improvisada e passa a integrar uma estratégia financeira mais ampla.
O patrimônio do empresário não deveria depender exclusivamente da empresa
Uma das consequências de reinvestir continuamente no próprio negócio é a concentração patrimonial.
É comum encontrar empresários que possuem participações societárias relevantes, imóveis utilizados pela operação e outros ativos vinculados à atividade empresarial. Embora esses bens possam representar um patrimônio expressivo, grande parte da riqueza permanece exposta ao desempenho de um mesmo negócio.
Isso merece atenção porque a empresa pode ser simultaneamente a principal fonte de renda do proprietário, seu investimento mais importante e a origem dos recursos utilizados para sustentar a família.
Se o negócio atravessar uma dificuldade financeira, essas três dimensões poderão ser afetadas ao mesmo tempo.
Considere um empresário que possui uma indústria consolidada, mas mantém quase todos os seus recursos aplicados na própria operação. Além da participação societária, ele é proprietário do galpão utilizado pela empresa e depende das distribuições de resultados para financiar suas despesas pessoais.
A concentração pode ter sido construída ao longo de decisões economicamente justificáveis. Entretanto, caso a empresa enfrente uma redução prolongada da demanda, o empresário poderá encontrar dificuldades para manter sua renda sem comprometer o capital necessário à recuperação do negócio.
Nesse contexto, a diversificação patrimonial não significa abandonar investimentos na empresa. Significa avaliar a conveniência de construir, gradualmente, uma estrutura financeira que também ofereça liquidez, proteção e alternativas fora da atividade principal.
A participação societária continua integrando o patrimônio pessoal do empresário. A questão é que seu valor econômico não deve ser confundido com dinheiro imediatamente disponível, especialmente quando não existe intenção ou possibilidade de vender parte do negócio.
Construir patrimônio pessoal exige uma estratégia diferente da gestão empresarial
A gestão de uma empresa e a administração do patrimônio de seus sócios estão relacionadas, mas possuem objetivos distintos.
Dentro do negócio, o capital precisa sustentar a operação, financiar investimentos, preservar competitividade e gerar resultados. Na esfera pessoal, o planejamento deve considerar também liquidez, segurança familiar, diversificação, objetivos de longo prazo e sucessão.
Essas necessidades podem coexistir quando existe clareza sobre a função de cada recurso.
Um empresário pode decidir ampliar a capacidade produtiva da empresa e, simultaneamente, estabelecer uma estratégia gradual de aquisição de ativos fora dela. Para isso, precisa compreender quanto capital a operação realmente necessita, qual é sua capacidade sustentável de distribuição e quais compromissos pessoais pretende atender nos próximos anos.
A organização começa pela separação entre as finanças empresariais e pessoais, respeitando a estrutura jurídica e contábil existente. Depois, é necessário avaliar o patrimônio já constituído, incluindo participações societárias, imóveis, investimentos, disponibilidades financeiras e obrigações.
Essa visão permite identificar concentrações, necessidades de liquidez e objetivos que ainda não possuem recursos adequadamente destinados. Também ajuda a evitar decisões patrimoniais tomadas apenas porque determinado investimento parece atraente em um momento específico.
A aquisição de um imóvel, por exemplo, pode fazer sentido para um empresário que deseja construir patrimônio de longo prazo, mas não necessariamente para alguém que precisa preservar liquidez para compromissos próximos.
O mesmo raciocínio vale para investimentos financeiros, seguros, estruturas sucessórias e instrumentos de aquisição planejada. A escolha deve decorrer da necessidade identificada, e não o contrário.
Como transformar parte dos resultados em patrimônio sem comprometer o caixa da empresa
O planejamento patrimonial começa com uma avaliação financeira consistente da operação.
Antes de estabelecer distribuições recorrentes, é necessário compreender o ciclo financeiro do negócio, suas necessidades de capital de giro, as obrigações existentes e os investimentos previstos.
O Sebrae destaca que o capital de giro é essencial para financiar estoques, vendas a prazo e compromissos operacionais. Isso ajuda a explicar por que uma empresa pode apresentar crescimento de vendas sem possuir disponibilidade imediata para distribuir recursos aos sócios.
Com essas informações, a administração pode avaliar uma política de distribuição compatível com a realidade do negócio.
A previsibilidade é especialmente importante. Quando o empresário depende de retiradas extraordinárias para financiar despesas pessoais ou realizar investimentos, a empresa pode enfrentar pressões inesperadas sobre o caixa.
Uma política bem estruturada permite organizar melhor os recursos destinados aos sócios, respeitando a disponibilidade financeira, as regras societárias e as obrigações legais.
Na esfera pessoal, esses valores podem ser direcionados a objetivos previamente definidos, como formação de reservas, aquisição de ativos, diversificação de investimentos e proteção familiar.
A utilização de consórcios também pode ser considerada em determinadas estratégias de aquisição patrimonial, desde que o prazo de compra seja flexível e as condições do grupo estejam alinhadas à capacidade financeira do participante. A contemplação depende das regras contratuais e dos mecanismos previstos para o grupo, não podendo ser tratada como uma data garantida de aquisição.
O objetivo não é transformar cada distribuição de lucros em uma nova obrigação financeira, mas estabelecer uma relação equilibrada entre o patrimônio que permanece na empresa e aquele que está sendo construído fora dela.
A distribuição de lucros também precisa considerar a tributação vigente
Além da disponibilidade financeira, a transferência de recursos da empresa para seus sócios exige atenção às regras contábeis, societárias e tributárias.
A Lei nº 15.270, de 26 de novembro de 2025, introduziu mudanças relevantes na tributação de lucros e dividendos a partir de janeiro de 2026.
Entre as disposições, foi estabelecida a retenção de Imposto de Renda na Fonte à alíquota de 10% quando uma mesma pessoa jurídica paga, credita ou entrega a uma mesma pessoa física residente no Brasil lucros e dividendos superiores a R$ 50 mil em um único mês. Nessa hipótese, a retenção incide sobre o valor total, observadas as exceções previstas na legislação.
A lei também instituiu regras de tributação mínima para pessoas físicas com rendimentos anuais superiores a R$ 600 mil, cuja aplicação considera critérios específicos de apuração e ajustes.
Essas mudanças não alteram a necessidade fundamental de separar a gestão empresarial do planejamento patrimonial pessoal, mas tornam ainda mais importante a coordenação entre empresário, contador e profissionais responsáveis pela análise tributária.
A decisão sobre quando e quanto distribuir deve considerar a situação financeira da empresa, os objetivos dos sócios e os efeitos legais e tributários aplicáveis.
Não existe uma solução única para todas as estruturas empresariais. O que funciona para uma sociedade com vários proprietários pode ser inadequado para uma empresa familiar com necessidades distintas de reinvestimento e distribuição. Por isso, o planejamento deve ser individualizado e sustentado por informações contábeis confiáveis.
A independência patrimonial também influencia a sucessão empresarial
Durante muitos anos, o empresário pode estar diretamente envolvido nas principais decisões da empresa. Sua presença influencia negociações, investimentos, contratações e o relacionamento com clientes.
Com o amadurecimento do negócio, entretanto, é natural que surjam questões relacionadas à continuidade da gestão, à entrada de sucessores ou à possibilidade de reduzir gradualmente a participação nas atividades operacionais. Essas decisões se tornam mais complexas quando a renda e o patrimônio pessoal dependem quase integralmente da empresa.
Um fundador pode desejar profissionalizar a administração, mas sentir dificuldade em se afastar porque precisa continuar realizando retiradas frequentes para sustentar seus compromissos familiares.
Outro pode considerar a venda de uma participação societária, mas descobrir que a operação exige um processo de preparação, avaliação e negociação mais longo do que imaginava. Nessas situações, possuir patrimônio diversificado e liquidez fora do negócio pode ampliar a liberdade de escolha.
Isso não elimina os desafios da sucessão, que também envolve aspectos jurídicos, familiares e societários. Entretanto, pode contribuir para que decisões sobre a continuidade da empresa sejam tomadas com menor dependência das necessidades financeiras imediatas de seus proprietários.
O planejamento patrimonial deve, portanto, acompanhar o desenvolvimento da empresa e considerar os objetivos de vida do empresário.
Como saber se o crescimento da empresa está aumentando seu patrimônio pessoal?
A resposta exige acompanhar indicadores que vão além do faturamento. É necessário compreender como o patrimônio líquido pessoal evolui ao longo do tempo, considerando o valor dos ativos, as obrigações existentes e a participação societária na empresa. Também é importante avaliar a composição desse patrimônio.
Dois empresários podem apresentar patrimônio líquido semelhante e, ainda assim, possuir situações financeiras muito diferentes. Um deles pode concentrar quase todos os recursos na participação societária, enquanto o outro mantém uma combinação de ativos com diferentes características de liquidez e risco.
Nenhuma dessas estruturas pode ser considerada adequada apenas pelo valor total. A análise precisa considerar as necessidades familiares, a estabilidade da renda, a exposição empresarial e os objetivos futuros. Outro aspecto relevante é observar se a empresa consegue financiar seu crescimento de maneira sustentável ou se depende continuamente de novos aportes dos sócios.
A formação patrimonial também exige avaliar o custo de oportunidade do capital. Recursos reinvestidos na empresa precisam ser comparados com seus retornos esperados e riscos, sem ignorar alternativas que poderiam atender a objetivos pessoais importantes.
Essa avaliação não busca estabelecer uma competição entre o crescimento empresarial e o patrimônio pessoal. A proposta é compreender se ambos estão evoluindo de maneira compatível com os objetivos do empresário.
Perguntas frequentes sobre faturamento e patrimônio pessoal
Uma empresa que fatura R$ 5 milhões significa que seu dono é rico?
Não necessariamente. O faturamento representa as receitas da empresa, mas não informa sua rentabilidade, disponibilidade financeira ou endividamento. O patrimônio do empresário depende do valor de sua participação societária e dos demais ativos e obrigações que possui.
O patrimônio da empresa faz parte do patrimônio pessoal do sócio?
A participação societária integra o patrimônio pessoal do sócio, mas os bens pertencentes à pessoa jurídica não se tornam automaticamente bens pessoais. A avaliação patrimonial precisa respeitar essa distinção para evitar confusões e dupla contagem de ativos.
É melhor reinvestir os lucros ou distribuir resultados?
A decisão depende da situação financeira da empresa, das oportunidades de investimento, das obrigações existentes e dos objetivos dos sócios. Uma política adequada precisa equilibrar crescimento, liquidez e formação patrimonial.
Como começar a construir patrimônio fora da empresa?
O primeiro passo é compreender a capacidade sustentável de distribuição de resultados. Depois, é possível definir objetivos pessoais, organizar reservas, avaliar investimentos e planejar aquisições patrimoniais de acordo com o prazo, o risco e a necessidade de liquidez.
Por que o planejamento patrimonial é importante para empresários?
Porque permite avaliar a concentração de riqueza, a dependência da renda empresarial, as necessidades de proteção familiar e os objetivos de longo prazo. Também contribui para decisões relacionadas à sucessão e à continuidade do negócio.
O faturamento mostra o tamanho da operação, mas não conta toda a história patrimonial
Alcançar R$ 5 milhões de faturamento anual pode representar um marco importante na trajetória de uma empresa. É resultado de trabalho, investimentos e decisões que permitiram construir uma operação capaz de gerar receitas relevantes. Entretanto, o crescimento empresarial não deve ser analisado apenas pelo volume de vendas.
Uma empresa pode apresentar faturamento crescente e, ao mesmo tempo, exigir cada vez mais capital para sustentar suas atividades. Parte dos resultados precisa permanecer no negócio, enquanto outra parcela pode estar disponível para distribuição e construção patrimonial. A qualidade dessa decisão depende de compreender as necessidades da empresa e os objetivos pessoais dos sócios.
O empresário não precisa escolher entre fortalecer sua operação e construir patrimônio fora dela. O desafio está em organizar o capital para que essas duas dimensões possam evoluir de maneira sustentável. Com planejamento, torna-se possível avaliar quando reinvestir, quando distribuir, como diversificar recursos e de que forma preparar a proteção e a sucessão patrimonial.
A empresa pode continuar sendo o ativo mais importante de seu proprietário. Ainda assim, construir alternativas financeiras fora dela pode representar um avanço relevante na segurança e na liberdade de decisão. Afinal, uma trajetória empresarial bem-sucedida merece ser acompanhada por uma estrutura patrimonial capaz de sustentar os objetivos de quem a construiu.
Faturamento ≠ riqueza: sua empresa está crescendo. E seu patrimônio?
O crescimento de uma empresa exige atenção constante ao faturamento, aos custos, aos investimentos e à disponibilidade de capital. Mas a evolução do patrimônio pessoal também precisa fazer parte desse planejamento.
Se você administra uma empresa com receitas relevantes e deseja compreender melhor como os resultados do negócio estão contribuindo para seus objetivos patrimoniais, uma análise individualizada pode ajudar a organizar essa visão.
O ponto de partida é avaliar a relação entre o capital necessário para a operação, a capacidade de distribuição de resultados e a estrutura patrimonial que você pretende construir ao longo dos próximos anos.
Entre em contato e mencione “Faturamento ≠ riqueza” para iniciarmos uma conversa estratégica sobre a relação entre o crescimento da sua empresa e a evolução do seu patrimônio pessoal.
A proposta é compreender sua realidade empresarial, identificar possíveis concentrações de risco e avaliar alternativas de organização, aquisição e proteção patrimonial compatíveis com seus objetivos.
Mais do que acompanhar o faturamento, o importante é compreender como as decisões tomadas hoje podem contribuir para preservar o capital, ampliar suas alternativas financeiras e construir segurança patrimonial no longo prazo.
Comece sua jornada patrimonial hoje.
Você não precisa construir patrimônio sozinho. Descubra, através do Diagnóstico Patrimonial Gratuito, quais estratégias fazem mais sentido para o seu momento financeiro. Receba uma análise personalizada para utilizar o consórcio, organizar seus investimentos e acelerar a construção do seu patrimônio com inteligência.
Fazer Diagnóstico Gratuito