Uma carta de crédito é um dos ativos menos compreendidos do consórcio, e, ao mesmo tempo, um dos mais valiosos. O valor nominal escrito nela é apenas parte da história: o verdadeiro poder da carta está no que ela permite negociar.
O que é uma carta de crédito
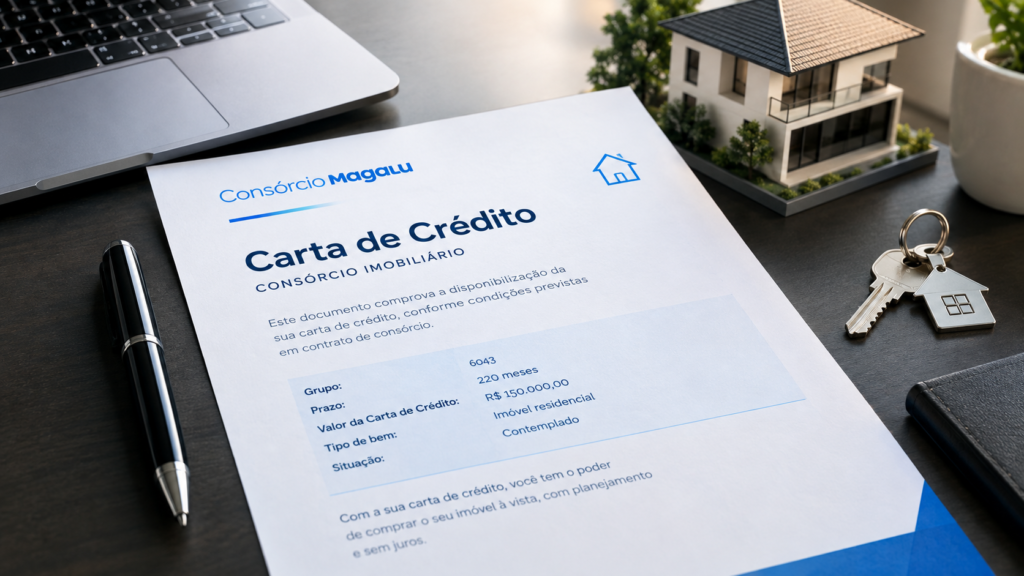
Quando um participante é contemplado no consórcio, ele recebe uma carta de crédito com um valor definido, digamos, R$ 300.000. Esse valor não cai em dinheiro na conta do contemplado. Trata-se de um crédito direcionado exclusivamente para a compra do bem escolhido: imóvel, veículo ou equipamento.
Essa característica é o que diferencia a carta de crédito de um valor em espécie, e é justamente essa diferença que cria a vantagem estratégica descrita a seguir.
Comece sua jornada patrimonial hoje.
Você não precisa construir patrimônio sozinho. Descubra, através do Diagnóstico Patrimonial Gratuito, quais estratégias fazem mais sentido para o seu momento financeiro. Receba uma análise personalizada para utilizar o consórcio, organizar seus investimentos e acelerar a construção do seu patrimônio com inteligência.
Fazer Diagnóstico GratuitoPor que a carta de crédito vale mais do que o número nela escrito
A diferença estratégica está na forma de pagamento. Ao usar uma carta de crédito, o comprador está, do ponto de vista de quem vende, pagando à vista, e quem paga à vista tem poder de negociação real, algo que compradores parcelados normalmente não têm.
Um imóvel anunciado por R$ 300.000 pode, com frequência, ser negociado por R$ 265.000 para quem paga à vista. Isso significa que uma carta de R$ 300.000 pode comprar um bem de R$ 300.000 pagando apenas R$ 265.000, uma diferença de R$ 35.000 em desconto real, conquistado unicamente pelo poder de compra que a carta oferece.
O que isso significa na prática
Essa lógica é o que se costuma chamar de alavancagem patrimonial com consórcio: usar o poder de negociação da compra à vista para obter mais valor do que o número nominal do crédito sugere. Na prática, o desconto obtido na negociação funciona como um retorno adicional sobre o instrumento, sem custo extra para quem já está com a carta em mãos.
Perguntas frequentes sobre carta de crédito de consórcio
O desconto de 10% a 15% é garantido em qualquer negociação? Não. O percentual de desconto depende do vendedor, do tipo de bem e do momento de mercado. O valor citado reflete uma média observada em negociações à vista, mas cada caso deve ser avaliado individualmente.
A carta de crédito pode ser usada para qualquer tipo de bem? Depende do grupo de consórcio contratado. Existem cartas voltadas especificamente para imóveis, veículos ou equipamentos, e a destinação costuma ser definida conforme o objetivo do grupo.
É possível usar a carta de crédito para comprar um bem de valor diferente do valor da carta? Sim, dentro de certos limites. É possível complementar o valor da carta com recursos próprios para adquirir um bem de valor maior, ou usar parte da carta para um bem de valor menor, conforme as regras da administradora.
Quer entender como aplicar esse poder de negociação no seu caso específico?
Me chame para conversarmos ou acesse meu perfil para saber mais sobre como estruturar essa estratégia para o seu objetivo.
Comece sua jornada patrimonial hoje.
Você não precisa construir patrimônio sozinho. Descubra, através do Diagnóstico Patrimonial Gratuito, quais estratégias fazem mais sentido para o seu momento financeiro. Receba uma análise personalizada para utilizar o consórcio, organizar seus investimentos e acelerar a construção do seu patrimônio com inteligência.
Fazer Diagnóstico Gratuito