Durante muito tempo, o consórcio foi explicado de uma maneira excessivamente simples. Para algumas pessoas, ele seria apenas uma alternativa para quem não tem dinheiro suficiente para comprar um bem à vista; para outras, seria uma espécie de financiamento sem juros e, em discursos ainda mais perigosos, aparece quase como uma fórmula para conseguir crédito barato, ser contemplado rapidamente e multiplicar patrimônio.
O problema é que nenhuma dessas explicações representa bem o funcionamento do instrumento e, quando uma decisão que pode envolver centenas de milhares ou até milhões de reais começa a partir de uma premissa errada, o risco não está apenas em escolher um produto inadequado, mas em estruturar mal o próprio capital.
Consórcio não é investimento por definição, não significa dinheiro sem custo, não oferece garantia de contemplação em determinado prazo e também não deve ser analisado apenas pelo valor da parcela. Pela própria natureza jurídica, estamos falando de um sistema de autofinanciamento coletivo destinado à aquisição de bens ou serviços, no qual pessoas físicas ou jurídicas participam de um grupo submetido a regras previamente estabelecidas.
Comece sua jornada patrimonial hoje.
Você não precisa construir patrimônio sozinho. Descubra, através do Diagnóstico Patrimonial Gratuito, quais estratégias fazem mais sentido para o seu momento financeiro. Receba uma análise personalizada para utilizar o consórcio, organizar seus investimentos e acelerar a construção do seu patrimônio com inteligência.
Fazer Diagnóstico GratuitoEntender essa natureza é importante porque muda a pergunta que deveria vir antes da contratação. Em vez de começar pensando em qual carta comprar ou qual parcela cabe no orçamento, quem administra patrimônio deveria começar perguntando qual objetivo pretende alcançar, quanto capital deseja comprometer, quanta liquidez precisa preservar e quais alternativas existem para realizar a mesma aquisição.
É nesse ponto que o consórcio deixa de ser analisado apenas como produto e passa a ser observado como possível instrumento dentro de uma estratégia patrimonial.
Mito 1: consórcio é para quem não tem dinheiro
Esse talvez seja um dos equívocos mais comuns porque parte da ideia de que, se alguém possui dinheiro suficiente para comprar um bem, a decisão mais lógica seria necessariamente pagar à vista. Para quem administra uma empresa ou já possui patrimônio relevante, porém, ter dinheiro disponível e decidir utilizá-lo são duas questões completamente diferentes.
Imagine um empresário que pretende adquirir um imóvel de R$ 1 milhão e possui exatamente esse valor disponível em caixa. Uma análise superficial perguntaria por que ele faria qualquer planejamento de crédito se pode simplesmente pagar pelo imóvel, enquanto uma análise patrimonial perguntaria o que acontece com sua liquidez depois que esse R$ 1 milhão deixa o caixa e passa a estar imobilizado no patrimônio.
Essa segunda pergunta abre espaço para uma análise muito mais completa, porque o mesmo capital poderia estar funcionando como reserva estratégica, capital de giro, proteção para momentos de queda de receita, recurso para expansão da empresa ou simplesmente liquidez disponível para aproveitar uma oportunidade futura. Isso não significa que pagar à vista seja uma decisão ruim, assim como não significa que contratar um consórcio seja automaticamente melhor; significa apenas que o verdadeiro custo de uma aquisição não está restrito ao preço pago pelo bem, pois também existe o custo de oportunidade do capital utilizado.
É justamente por isso que, dentro de uma visão patrimonial, o consórcio pode ser analisado a partir de funções diferentes. No Método PAAI, por exemplo, trabalhamos os conceitos de Poupança, Aquisição, Alavancagem e Investimento, não porque uma cota automaticamente desempenhe todas essas funções, mas porque o instrumento pode ocupar posições distintas dentro de uma estratégia maior, dependendo do objetivo, do fluxo financeiro e do patrimônio de cada pessoa.
Portanto, dizer que consórcio é apenas para quem não tem dinheiro reduz uma discussão de alocação de capital a uma discussão de poder de compra, quando o ponto mais importante pode ser justamente decidir quanto do patrimônio faz sentido imobilizar hoje para alcançar determinado objetivo amanhã.
Mito 2: consórcio não tem custo
Outro erro recorrente é transformar a ausência de juros típicos de um financiamento bancário na ideia de que o consórcio não possui custo. Essa interpretação ignora componentes importantes da operação e pode levar alguém a comparar alternativas financeiras utilizando apenas uma parte da equação.
O consórcio possui taxa de administração e, conforme as condições do grupo e do contrato, a prestação pode envolver outros componentes. No regulamento do Consórcio Magalu utilizado como uma das bases técnicas deste conteúdo, por exemplo, a prestação é composta pelo fundo comum, pela taxa de administração e, quando previstos, fundo de reserva, seguro de vida em grupo prestamista, seguro de quebra de garantia e demais obrigações estabelecidas contratualmente.
Por isso, a comparação inteligente entre consórcio, financiamento e pagamento à vista não deveria se limitar à pergunta sobre qual alternativa possui juros. O que realmente importa é analisar o custo total de cada estrutura, o prazo envolvido, a necessidade de utilizar o bem imediatamente, o impacto sobre o fluxo de caixa e, principalmente, aquilo que acontece com o capital que não foi imobilizado na aquisição.
Para um empresário, essa última variável pode ter um peso significativo, porque dinheiro disponível no caixa possui uma função econômica. Retirar R$ 500 mil de uma empresa para adquirir determinado ativo não significa apenas gastar R$ 500 mil; significa também abrir mão da liquidez, da capacidade de utilizar aquele dinheiro na operação e das oportunidades que poderiam surgir durante o período.
É por isso que dizer simplesmente que “consórcio não tem juros” é uma informação insuficiente para tomar uma decisão patrimonial. A pergunta mais madura seria entender quanto cada alternativa efetivamente custa e qual delas utiliza o capital de maneira mais coerente com o objetivo pretendido.
Mito 3: entrou no consórcio, agora é só esperar a sorte
O sorteio faz parte do sistema de consórcios, mas resumir toda a lógica de contemplação à sorte também cria uma percepção incompleta. A contemplação pode ocorrer por sorteio ou lance, respeitando as regras do grupo, a disponibilidade de recursos e as condições estabelecidas contratualmente, o que significa que existe espaço para planejamento, mas não para promessa de resultado.
Essa diferença é fundamental porque uma coisa é estudar o funcionamento do grupo, avaliar capacidade financeira para ofertar lances e construir cenários; outra completamente diferente é afirmar que determinado percentual ou estratégia garantirá a contemplação em uma data específica.
O material de análise comportamental de buscas utilizado como referência neste artigo mostra justamente como essa questão pesa na decisão das pessoas. Pesquisas relacionadas a “como ser contemplado no consórcio” revelam uma ansiedade relevante em torno do prazo, o que ajuda a explicar por que promessas de contemplação rápida são tão persuasivas e, ao mesmo tempo, tão problemáticas.
Quem está construindo patrimônio precisa fazer exatamente o contrário: em vez de tentar transformar incerteza em promessa, precisa transformar incerteza em planejamento. Isso significa trabalhar com regras, dados disponíveis, capacidade financeira e diferentes cenários, sabendo que estratégia pode melhorar a qualidade da decisão, mas não transformar um evento futuro em garantia.
Mito 4: fui contemplado, então o dinheiro está liberado
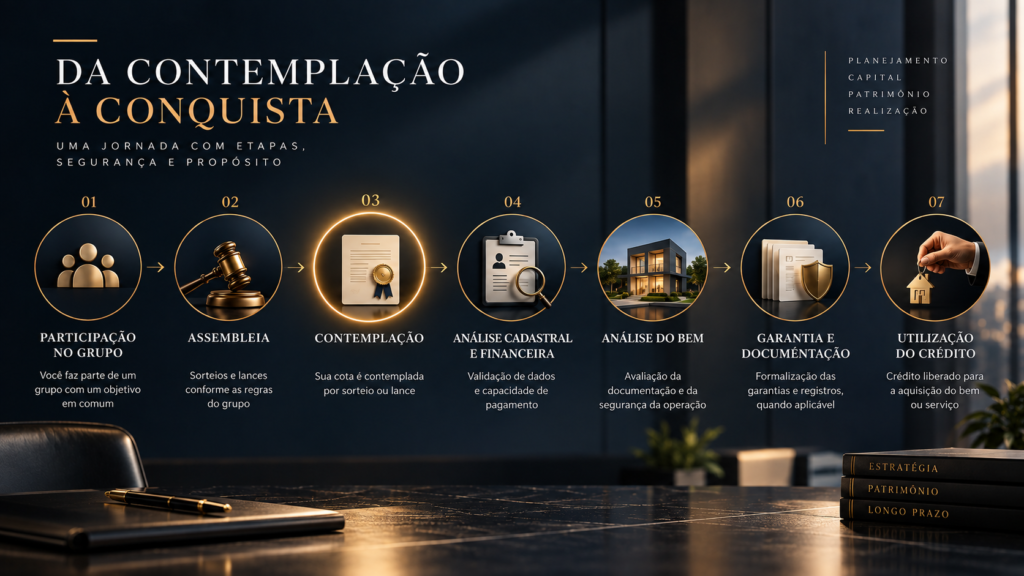
Talvez este seja um dos pontos que mais geram frustração porque muita gente entende a contemplação como o encerramento do processo, quando ela representa, na prática, o início de uma nova etapa para utilização do crédito.
O material técnico de pós-contemplação fornecido para esta análise organiza essa jornada em etapas que envolvem análise cadastral, análise financeira, análise do bem, estrutura jurídica, garantias, registros quando aplicáveis e posterior liberação do crédito. A lógica é relativamente simples: a administradora precisa avaliar não apenas o consorciado, mas também a segurança da operação e as garantias envolvidas.
O regulamento do Consórcio Magalu também estabelece que o consorciado deve possuir situação econômico-financeira compatível com sua participação e prevê a apresentação dos documentos relativos às garantias para o recebimento do bem ou serviço quando da contemplação.
Isso significa que uma estratégia de consórcio que termina no momento da contemplação está incompleta, especialmente quando envolve patrimônio relevante. É preciso pensar previamente no que será adquirido, na documentação necessária, na capacidade financeira, nas garantias e na estrutura jurídica da operação, porque não adianta planejar durante meses ou anos como chegar ao crédito e descobrir somente depois que a operação pretendida não estava estruturada adequadamente.
Mito 5: carta de crédito é dinheiro livre para usar como quiser
À medida que o conceito de alavancagem com consórcio se tornou mais conhecido, também cresceu uma interpretação perigosa de que a carta contemplada funcionaria como dinheiro disponível para qualquer finalidade. Essa não é uma forma adequada de compreender o instrumento, porque a utilização do crédito está submetida à modalidade contratada, à regulamentação, ao contrato e aos procedimentos da administradora.
Isso significa que construir uma estratégia patrimonial com consórcio exige conhecer primeiro aquilo que pode efetivamente ser executado. Não faz sentido imaginar uma operação extremamente atraente no papel e somente depois descobrir se o regulamento permite realizá-la, porque uma boa arquitetura patrimonial trabalha na direção oposta: primeiro entende as regras, depois encontra a maneira mais inteligente de operar dentro delas.
Essa distinção é particularmente importante para empresários e investidores, pois expressões como “crédito”, “alavancagem” e “capital” podem transmitir uma liberdade maior do que aquela que existe operacionalmente. O crédito do consórcio possui finalidade e sua utilização precisa respeitar as condições aplicáveis, portanto estratégia patrimonial não significa encontrar maneiras de contornar essas regras, mas compreender como utilizá-las adequadamente dentro de um objetivo legítimo.
Mito 6: consórcio é sempre melhor que financiamento
Transformar consórcio e financiamento em adversários é uma maneira fácil de produzir conteúdo comercial, mas não é uma maneira inteligente de tomar decisões financeiras. Os dois instrumentos possuem características diferentes e, dependendo do objetivo, do prazo e da necessidade do cliente, podem resolver problemas distintos.
Considere duas empresas que pretendem adquirir imóveis de R$ 2 milhões. A primeira precisa mudar sua operação imediatamente porque a falta de espaço está limitando a produção e impedindo novos contratos, enquanto a segunda pretende abrir uma nova unidade dentro de alguns anos como parte de um plano de expansão. Embora o ativo e o valor sejam semelhantes, o fator tempo possui pesos completamente diferentes para cada empresa.
É exatamente por isso que comparar apenas taxas ou parcelas pode produzir uma conclusão enganosa. Uma análise patrimonial mais completa deveria considerar custo total, urgência da aquisição, necessidade de liquidez, impacto sobre o caixa, garantias, previsibilidade financeira e custo de oportunidade do capital.
Em alguns cenários, a disponibilidade imediata proporcionada por uma modalidade de crédito pode justificar determinado custo; em outros, a capacidade de planejar a aquisição ao longo do tempo pode abrir espaço para estruturas diferentes. A ferramenta adequada nasce do problema que precisa ser resolvido, e não da preferência de quem está oferecendo o produto.
Mito 7: se a parcela cabe no orçamento, o consórcio faz sentido
Esse raciocínio é particularmente perigoso porque transforma uma decisão de longo prazo em uma análise do mês atual. Uma parcela confortável hoje não garante que a estrutura seja adequada ao patrimônio, assim como uma parcela elevada não significa necessariamente que a operação seja ruim para alguém que possui geração de caixa compatível.
Para avaliar uma operação com mais profundidade, é preciso entender qual será a finalidade do crédito, quanto da renda ou do fluxo empresarial ficará comprometido, quais reservas continuarão disponíveis, se existe intenção de participar das modalidades de lance, qual ativo deverá ser adquirido e o que acontece com a capacidade de pagamento caso exista uma redução temporária de receita.
Esse raciocínio é especialmente importante para empresários porque faturamento elevado não significa necessariamente liquidez elevada. Uma empresa pode vender milhões por ano e, ainda assim, operar com margens apertadas, capital de giro pressionado e grande necessidade de caixa, portanto assumir uma obrigação olhando apenas para o faturamento pode produzir uma leitura completamente distorcida da capacidade financeira.
Mito 8: consórcio é investimento
Essa afirmação exige cuidado porque existe uma diferença relevante entre utilizar consórcio dentro de uma estratégia de investimento e tratar a própria cota como se fosse um investimento tradicional que produzisse rentabilidade.
O consórcio é um sistema de autofinanciamento destinado à aquisição de bens ou serviços, portanto eventual resultado patrimonial dependerá daquilo que é feito com o crédito e do ativo adquirido, e não simplesmente da existência da cota. Se uma pessoa utiliza uma estrutura de consórcio para adquirir um imóvel destinado à geração de renda, por exemplo, o desempenho econômico dependerá do preço pago pelo imóvel, da renda produzida, dos custos, da valorização ou desvalorização do ativo e de todas as demais variáveis da operação.
Essa distinção é importante porque muda a forma de comunicar o instrumento. Em vez de vender a ideia de que alguém está “investindo em consórcio”, é muito mais preciso avaliar se o consórcio pode participar da estrutura utilizada para construir ou adquirir patrimônio.
O instrumento pode fazer parte da engenharia patrimonial, mas não substitui a qualidade dessa engenharia.
Mito 9: alavancagem patrimonial é usar o máximo de crédito possível
Alavancagem não deveria ser confundida com endividamento indiscriminado, porque aumentar a quantidade de crédito sem analisar capacidade financeira, liquidez e risco pode ampliar obrigações muito mais rapidamente do que amplia patrimônio.
Dentro de uma estratégia patrimonial, o objetivo deveria ser avaliar se determinado crédito permite adquirir ou controlar um ativo preservando uma estrutura financeira saudável. Quando a operação compromete excessivamente o fluxo de caixa, elimina reservas ou torna o patrimônio dependente de um cenário econômico muito específico para funcionar, aquilo que parecia uma estratégia sofisticada pode simplesmente ter aumentado a exposição ao risco.
Esse cuidado é ainda mais importante para pessoas de alta renda e empresários, porque existe uma tendência natural de confundir capacidade de pagamento com capacidade de assumir risco. Quem ganha muito pode suportar parcelas maiores, mas isso não significa que assumir todas as obrigações possíveis seja uma decisão inteligente.
A verdadeira alavancagem patrimonial precisa ser analisada dentro do patrimônio como um todo, considerando não apenas aquilo que pode ser adquirido, mas também o nível de liquidez e segurança que permanecerá depois da operação.
Então, afinal, consórcio vale a pena?
Depois de analisar tantos mitos, essa parece ser a pergunta inevitável, mas talvez ainda não seja a melhor pergunta. Dizer simplesmente que consórcio vale ou não vale a pena ignora justamente aquilo que diferencia uma compra de produto de uma decisão patrimonial.
A pergunta mais útil seria entender para qual objetivo o consórcio está sendo considerado, qual é o horizonte dessa aquisição, quanto capital está disponível, quanta liquidez precisa ser preservada, qual é a capacidade financeira ao longo do plano e quais alternativas poderiam alcançar o mesmo resultado.
Dependendo dessas respostas, o consórcio pode ocupar uma posição coerente dentro da estratégia ou simplesmente não ser o instrumento adequado para aquele momento. Quem precisa de um ativo imediatamente possui uma realidade diferente de quem está planejando uma aquisição futura; da mesma forma, quem possui patrimônio concentrado em ativos de baixa liquidez enfrenta um problema diferente de quem mantém capital excessivamente parado.
Por isso, o ponto central não é defender o consórcio contra outras formas de aquisição, mas aprender a colocá-lo no lugar correto dentro da arquitetura patrimonial.
O maior mito sobre consórcio talvez seja acreditar que a decisão começa pelo consórcio
Durante muito tempo, o mercado ensinou as pessoas a começar pela carta de crédito, pela parcela ou pela expectativa de contemplação, quando uma decisão patrimonial bem estruturada deveria começar muito antes, analisando o objetivo que se pretende alcançar, a liquidez disponível, o fluxo financeiro, os riscos assumidos, o horizonte de tempo e o custo de oportunidade envolvido.
Somente depois dessa leitura é que faz sentido discutir qual instrumento utilizar, porque consórcio, financiamento, pagamento à vista ou qualquer outra estrutura são meios para alcançar um objetivo, e não o objetivo em si.
Essa mudança de perspectiva é especialmente importante para quem já possui renda elevada, empresa ou patrimônio relevante, pois o desafio normalmente deixa de ser simplesmente conseguir comprar alguma coisa e passa a ser descobrir como continuar adquirindo patrimônio sem utilizar o capital de maneira ineficiente, comprometer excessivamente o caixa ou assumir riscos desnecessários.
É nesse ponto que o consórcio pode deixar de ser enxergado apenas como uma forma parcelada de comprar um carro ou imóvel e passar a ser analisado como uma possível ferramenta dentro de uma estratégia patrimonial maior, sempre respeitando suas regras, seus custos, suas limitações e o perfil de cada operação.
Se alguma das ideias deste artigo é diferente daquilo que você sempre ouviu sobre consórcio, segue o perfil e comenta MITO, porque entender o instrumento é importante, mas aprender a analisar a estratégia por trás dele é o que realmente muda a qualidade das decisões patrimoniais.
Comece sua jornada patrimonial hoje.
Você não precisa construir patrimônio sozinho. Descubra, através do Diagnóstico Patrimonial Gratuito, quais estratégias fazem mais sentido para o seu momento financeiro. Receba uma análise personalizada para utilizar o consórcio, organizar seus investimentos e acelerar a construção do seu patrimônio com inteligência.
Fazer Diagnóstico Gratuito