Um empresário que fatura R$ 1 milhão por mês tem musculatura financeira de sobra para comprar qualquer carro à vista. Ainda assim, boa parte desse público financia, não por falta de capital, mas por nunca ter parado para calcular o que essa decisão custa de verdade.
O raciocínio que parece racional, mas não é
O pensamento mais comum é simples: “a parcela cabe no fluxo, o carro é necessário, sigo em frente.” O problema é que esse raciocínio observa apenas um lado da equação, e ignora dois custos que atuam simultaneamente sobre o mesmo ativo.
Os dois custos que ninguém soma ao mesmo tempo
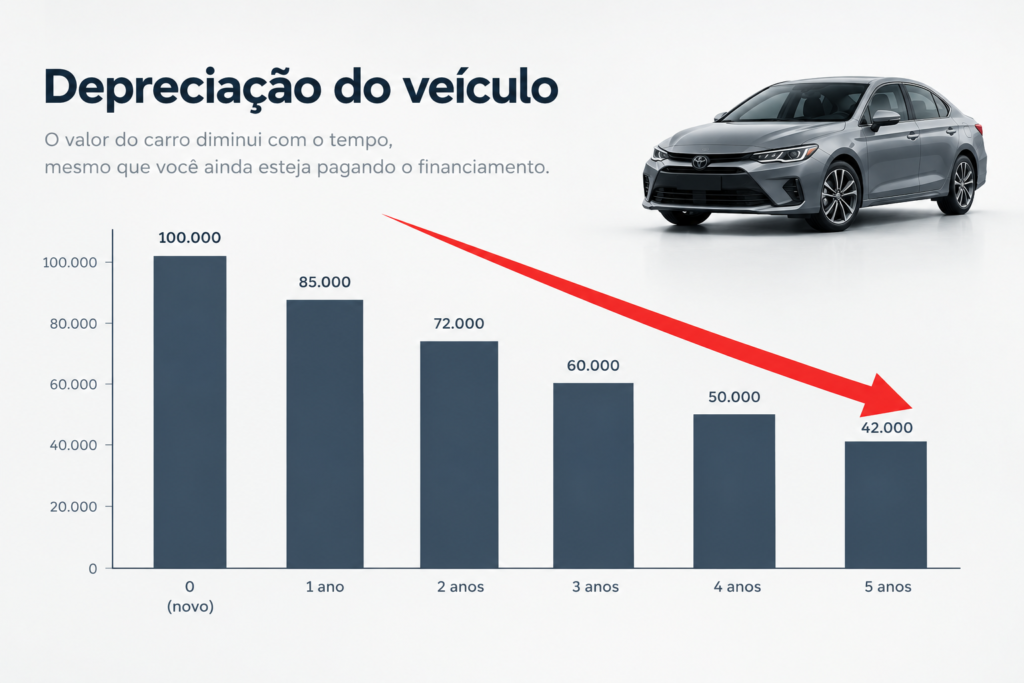
O primeiro custo é o do crédito. Segundo dados do Banco Central do Brasil, a taxa média de juros para aquisição de veículos por pessoa física girava em torno de 26,4% ao ano em junho de 2026. O segundo é a depreciação: pela regra da Receita Federal, todo veículo de passeio perde, em média, 20% do seu valor a cada ano, sendo que o primeiro ano concentra a maior parte dessa perda.
Comece sua jornada patrimonial hoje.
Você não precisa construir patrimônio sozinho. Descubra, através do Diagnóstico Patrimonial Gratuito, quais estratégias fazem mais sentido para o seu momento financeiro. Receba uma análise personalizada para utilizar o consórcio, organizar seus investimentos e acelerar a construção do seu patrimônio com inteligência.
Fazer Diagnóstico GratuitoNa prática, isso significa pagar juros altos por um ativo que está perdendo valor no mesmo ritmo. Não é uma decisão de compra simples. É uma destruição dupla de capital: uma pela dívida, outra pelo próprio bem que se desvaloriza enquanto ainda está sendo pago.
O que isso representa em números
Um exemplo simples ilustra a diferença. Um carro de R$ 100.000 financiado em 60 meses, a taxas de mercado, pode resultar em um total pago próximo de R$ 152.000, cerca de R$ 52.000 só em juros. Na mesma compra estruturada via consórcio, sem juros bancários, o total pago fica perto de R$ 118.000, uma diferença de mais de R$ 34.000 que permanece no caixa do comprador em vez de ir para o banco.
Esse tipo de diferença normalmente passa despercebido porque a atenção fica na parcela mensal, não no custo total da operação, nem no fato de que o bem financiado está desvalorizando enquanto a dívida ainda está sendo paga. É a mesma lógica que explica por que, mesmo em ciclos de juros elevados, estruturas sem juros bancários se tornam comparativamente mais vantajosas: o custo de financiar sobe, mas o custo de um instrumento com taxa fixa não acompanha essa alta.
A pergunta que muda a decisão
A pergunta que vale a pena fazer antes de qualquer decisão sobre um bem que se deprecia não é “a parcela cabe no meu fluxo?” , é “esse é o instrumento mais eficiente para adquirir esse ativo, considerando juros e depreciação ao mesmo tempo?”. Para quem tem disciplina de fluxo e não tem urgência extrema, normalmente existe uma estrutura mais eficiente do que o financiamento tradicional.
Perguntas frequentes sobre financiar um carro novo
Financiar sempre é uma decisão ruim? Não necessariamente, em algumas situações de urgência real, financiar pode ser a única opção viável. O ponto central é que a decisão deveria considerar juros e depreciação juntos, não apenas se a parcela cabe no orçamento.
A depreciação de 20% ao ano vale para qualquer carro? Essa é a taxa de referência definida pela Receita Federal para fins de depreciação contábil. Na prática, o percentual real varia por modelo, marca e demanda de mercado, alguns carros depreciam mais no primeiro ano, outros se estabilizam mais rápido.
O consórcio resolve o problema da depreciação também? Não elimina a depreciação do bem em si, mas remove o custo dos juros bancários da equação, o que já reduz significativamente o impacto financeiro total da compra.
Comente AGORA para ver a simulação real.
Duas pessoas comprando o mesmo carro, no mesmo mês, podem pagar valores completamente diferentes pelo mesmo bem, dependendo apenas da estrutura escolhida. Se você quer ver essa comparação aplicada à sua situação, solicite seu diagnóstico gratuito pelo WhatsApp.
Fontes e referências
Banco Central do Brasil — Taxas de juros de crédito para aquisição de veículos (estatísticas monetárias e de crédito, referência jun/2026) https://www.bcb.gov.br/estatisticas/txjuros
Receita Federal do Brasil — Regras de depreciação de bens (veículos: 20% ao ano) https://www.gov.br/receitafederal
Banco Central do Brasil — Divulgação da Taxa Selic (Copom, reunião de 05/08/2026) https://www.bcb.gov.br/controleinflacao/taxaselic
Comece sua jornada patrimonial hoje.
Você não precisa construir patrimônio sozinho. Descubra, através do Diagnóstico Patrimonial Gratuito, quais estratégias fazem mais sentido para o seu momento financeiro. Receba uma análise personalizada para utilizar o consórcio, organizar seus investimentos e acelerar a construção do seu patrimônio com inteligência.
Fazer Diagnóstico Gratuito