Existe uma diferença importante entre ter uma vida financeiramente sofisticada e possuir uma estrutura patrimonial igualmente sofisticada. Um empresário pode morar em um imóvel de alto padrão, dirigir um excelente carro, viajar com frequência e ter renda suficiente para sustentar tudo isso sem enfrentar qualquer dificuldade aparente. Esses sinais normalmente são interpretados como evidências de riqueza, mas, quando analisados isoladamente, dizem muito mais sobre capacidade de consumo do que sobre a qualidade do patrimônio construído.
Essa distinção se torna ainda mais relevante para quem já ultrapassou a fase em que o principal desafio financeiro era simplesmente aumentar a renda. Quando uma empresa começa a gerar caixa relevante ou um profissional passa a receber R$ 30 mil, R$ 50 mil ou R$ 100 mil por mês, surge um problema diferente: o padrão de vida consegue crescer quase automaticamente, enquanto o patrimônio exige intenção, planejamento e boas decisões de alocação.
É por isso que observar apenas quanto alguém ganha oferece uma fotografia incompleta da sua situação financeira. Duas pessoas podem produzir rendas semelhantes durante dez anos e terminar esse período em posições completamente diferentes. Uma pode ter transformado parte relevante do fluxo financeiro em imóveis, participações, investimentos, reservas e estruturas de proteção; a outra pode ter convertido quase toda a expansão da renda em um padrão de vida progressivamente mais caro. Nenhuma dessas escolhas precisa ser julgada moralmente, mas elas produzem consequências patrimoniais bastante diferentes.
Comece sua jornada patrimonial hoje.
Você não precisa construir patrimônio sozinho. Descubra, através do Diagnóstico Patrimonial Gratuito, quais estratégias fazem mais sentido para o seu momento financeiro. Receba uma análise personalizada para utilizar o consórcio, organizar seus investimentos e acelerar a construção do seu patrimônio com inteligência.
Fazer Diagnóstico GratuitoA pergunta que interessa, portanto, não é apenas quanto dinheiro você consegue gerar, mas quanto dessa capacidade de geração está sendo transformada em patrimônio capaz de ampliar sua segurança, sua liberdade e suas possibilidades futuras.
O crescimento da renda pode esconder uma fragilidade patrimonial
Um dos efeitos mais interessantes do aumento da renda é que ele expande rapidamente aquilo que uma pessoa consegue consumir. O apartamento pode ficar maior, o carro pode subir de categoria, as viagens podem se tornar mais frequentes e serviços que antes pareciam caros passam a integrar a rotina sem causar grande impacto no orçamento. Aos poucos, aquilo que inicialmente representava uma conquista transforma-se no novo padrão mínimo considerado aceitável.
Não existe necessariamente um problema nisso. O dinheiro também serve para proporcionar conforto, experiências, conveniência e qualidade de vida. A questão começa quando crescimento do padrão de consumo passa a ser confundido com crescimento patrimonial, porque essas duas trajetórias não avançam obrigatoriamente na mesma velocidade.
Imagine dois empresários que conseguem retirar R$ 80 mil mensais de suas atividades. O primeiro utiliza grande parte dos aumentos de renda para elevar continuamente seu padrão de vida. Como sua capacidade de pagamento é alta, consegue assumir compromissos maiores sem sentir pressão financeira imediata. O segundo também desfruta da renda que construiu, mas estabelece uma proporção entre consumo, liquidez, aquisição de ativos, investimentos e proteção.
Nos primeiros meses, talvez quase não exista diferença perceptível entre eles. Depois de dez ou quinze anos, entretanto, as consequências dessas escolhas acumuladas podem produzir estruturas financeiras radicalmente diferentes. É justamente aí que aparece uma distinção que deveria receber mais atenção entre pessoas de alta renda: ganhar dinheiro é uma competência; transformar sistematicamente parte desse dinheiro em patrimônio é outra.
A renda demonstra capacidade de geração ao longo do tempo, enquanto o patrimônio ajuda a revelar o que aconteceu com parte daquilo que foi gerado depois de anos trabalhando, empreendendo e assumindo riscos. Quanto maior a renda, mais importante se torna compreender essa diferença, porque a própria capacidade financeira pode mascarar decisões pouco eficientes por bastante tempo.
“Eu posso pagar” não significa “essa é a melhor decisão”
Para quem possui renda elevada, uma das frases mais comuns diante de uma grande aquisição é também uma das que merecem maior atenção: “Eu posso pagar.” Na maioria das vezes, a afirmação é verdadeira. O problema é que capacidade de pagamento responde apenas a uma parte da decisão, enquanto a arquitetura patrimonial precisa analisar o que acontece com o restante da estrutura depois que aquele dinheiro é utilizado.
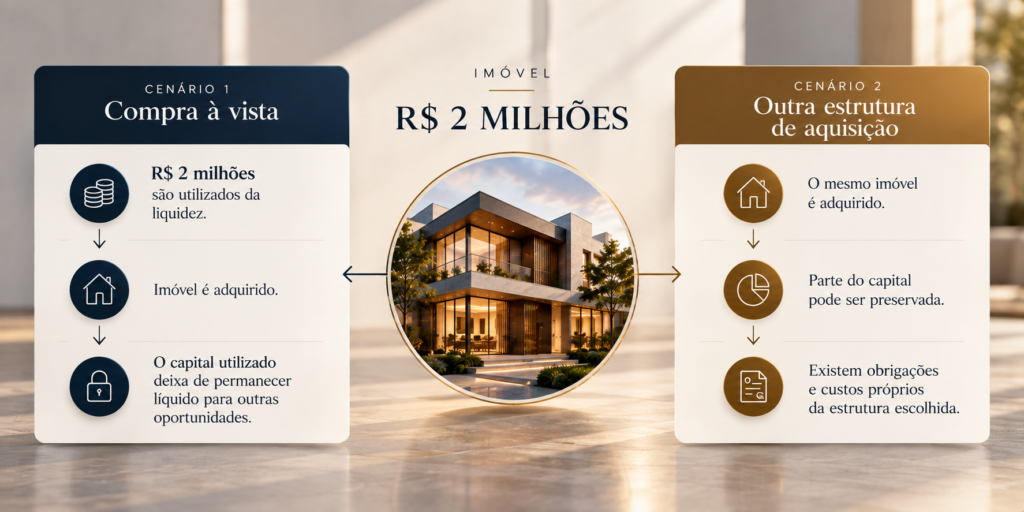
Considere um empresário que pretende adquirir um imóvel de R$ 2 milhões e possui recursos suficientes para comprá-lo à vista. Sob uma ótica exclusivamente financeira de curto prazo, a situação parece simples: existe dinheiro disponível e existe um ativo desejado. Sob uma ótica patrimonial, porém, a análise está apenas começando.
Se R$ 2 milhões forem retirados da liquidez, qual será o efeito sobre a reserva estratégica da família e da empresa? Existe uma utilização produtiva para parte desse capital dentro do negócio? Há oportunidades de aquisição de outros ativos? Quanto vale preservar capacidade financeira para oportunidades futuras? O patrimônio já está excessivamente concentrado em imóveis? Existe outra estrutura de aquisição que permita cumprir o mesmo objetivo preservando parte do capital disponível?
Essas perguntas não significam que comprar à vista seja uma decisão ruim. Dependendo da situação, pode ser exatamente a melhor alternativa. O ponto é outro: ter dinheiro suficiente para realizar uma compra não elimina a necessidade de analisar o custo patrimonial daquela decisão.
É nesse momento que o raciocínio muda. Em vez de avaliar somente se determinado bem cabe no orçamento, passa-se a analisar qual função aquele bem terá dentro do patrimônio e o que acontece com o capital utilizado para adquiri-lo.
O patrimônio começa antes da aquisição
Quando alguém pensa em construção patrimonial, é natural imaginar o ativo final: imóveis, empresas, participações, investimentos ou outros bens. Existe, porém, uma etapa anterior que costuma receber menos atenção e que pode determinar a qualidade de toda a decisão: a maneira como o capital será alocado para chegar até aquele ativo.
Antes de perguntar o que comprar, é preciso compreender de onde virão os recursos, quanto capital será comprometido, durante quanto tempo, qual nível de liquidez continuará disponível e quais outras possibilidades deixarão de ser aproveitadas depois da decisão. Esse raciocínio nos leva diretamente ao conceito de custo de oportunidade.
Todo recurso direcionado para uma finalidade deixa, ao menos temporariamente, de estar disponível para outra. Quando R$ 1 milhão é utilizado integralmente na aquisição de um ativo, a análise patrimonial não deveria considerar apenas aquilo que foi comprado, mas também as alternativas que foram abandonadas para que a compra acontecesse.
Esse capital poderia permanecer disponível para uma oportunidade futura, financiar uma expansão empresarial, ser distribuído entre diferentes classes de ativos, compor uma reserva estratégica ou, de fato, encontrar sua melhor utilização exatamente naquela aquisição. O objetivo da análise patrimonial não é determinar previamente qual dessas alternativas é superior, mas comparar suas consequências antes que o dinheiro seja movimentado.
É por isso que uma boa decisão patrimonial não começa necessariamente perguntando “qual ativo devo comprar?”. Muitas vezes, ela começa perguntando “qual função este capital precisa cumprir dentro da minha estrutura?”
Essa pequena mudança de pergunta altera significativamente a qualidade da decisão.
Um bom ativo também pode ser adquirido de uma maneira ineficiente
Existe uma tendência de analisar decisões patrimoniais concentrando quase toda a atenção na qualidade do ativo. Se o imóvel é bom, a localização é boa e existe potencial de valorização ou geração de renda, a conclusão intuitiva é que a aquisição também deve ser boa. O problema é que ativo e estrutura de aquisição são dimensões diferentes da mesma decisão.
Um empresário pode identificar um excelente imóvel comercial e, ainda assim, comprometer uma parcela tão grande de sua liquidez na aquisição que sua estrutura financeira se torne excessivamente concentrada. Da mesma maneira, outro empresário pode preservar tanto capital por receio de imobilizá-lo que deixa recursos sem função estratégica durante anos, mesmo diante de oportunidades coerentes com seus objetivos.
Por isso, a discussão não deveria ser reduzida a escolher entre liquidez e imobilização. Patrimônios sólidos normalmente precisam lidar com ambas. A questão é determinar quanto capital deve permanecer disponível, quanto pode ser convertido em ativos e quais riscos surgem a partir dessa distribuição.
É aqui que a arquitetura patrimonial começa a se distanciar da simples acumulação de bens. O objetivo deixa de ser possuir o maior número possível de ativos e passa a ser construir uma estrutura em que cada decisão converse com as demais.
Patrimônio não é uma coleção de bens: é uma estrutura
Outra consequência de confundir posse com riqueza aparece quando o patrimônio passa a ser avaliado apenas pela quantidade ou pelo valor nominal dos bens acumulados. Uma pessoa pode possuir três imóveis, participação em uma empresa, veículos e investimentos e, ainda assim, ter uma estrutura patrimonial que merece atenção quando observamos liquidez, concentração e exposição a riscos.
Imagine um empresário que construiu um patrimônio de R$ 10 milhões, mas possui R$ 8 milhões concentrados na própria empresa e nos imóveis utilizados pela operação. É evidente que existe patrimônio, mas conhecer seu valor total não é suficiente para compreender a qualidade dessa estrutura. Seria necessário analisar quanto está disponível fora do risco empresarial, qual é a liquidez dos ativos, quanto da renda familiar depende da continuidade do negócio e o que aconteceria com essa estrutura diante de um evento inesperado.
Essa perspectiva é particularmente importante para empresários porque, muitas vezes, a empresa representa simultaneamente fonte de renda, principal ativo e destino de grande parte dos recursos acumulados. O mesmo evento econômico pode, portanto, afetar o faturamento, a renda pessoal e o valor patrimonial ao mesmo tempo.
É por isso que gosto de pensar patrimônio como um sistema, e não simplesmente como um inventário. Um inventário responde quanto você possui e onde estão seus bens; uma análise patrimonial procura entender como esses elementos se relacionam, quais riscos compartilham, quanto de liquidez existe, que funções desempenham e se a estrutura está coerente com os objetivos familiares e empresariais.
Essa diferença também ajuda a explicar por que alguém pode possuir um patrimônio nominalmente elevado e, ainda assim, sentir pouca liberdade financeira. Se praticamente todos os recursos estiverem imobilizados, concentrados ou dependentes da mesma fonte de renda, o valor total dos ativos conta apenas uma parte da história.
A verdadeira pergunta é: que função cada parte do patrimônio exerce?
Uma arquitetura patrimonial consistente não exige que todo ativo gere renda nem que todo recurso permaneça líquido. Um imóvel utilizado pela família pode cumprir uma função de moradia e estabilidade; outro imóvel pode ter finalidade de geração de renda; determinada reserva pode existir justamente para preservar liquidez; uma participação empresarial pode representar crescimento e criação de valor, enquanto seguros e outras estruturas podem exercer funções de proteção e continuidade.
O ponto central está em compreender essas funções e evitar que o patrimônio seja formado apenas pelo acúmulo espontâneo de decisões tomadas ao longo da vida. Quando isso acontece, é comum encontrar pessoas que construíram ativos relevantes, mas nunca observaram a estrutura completa para identificar concentração, ausência de liquidez ou riscos que poderiam comprometer anos de construção patrimonial.
Essa leitura muda a pergunta de “quanto eu tenho?” para “como aquilo que eu tenho está organizado?”. E a segunda pergunta tende a produzir decisões muito mais sofisticadas, porque obriga o empresário a olhar simultaneamente para patrimônio, capital, risco, proteção e horizonte de longo prazo.
Onde o consórcio entra nessa arquitetura?
Somente depois de compreender o objetivo patrimonial faz sentido discutir os instrumentos disponíveis para alcançá-lo. Essa ordem é importante porque impede que uma decisão complexa seja reduzida à tentativa de encaixar um produto em qualquer situação.
No Brasil, a Lei nº 11.795/2008 define o consórcio como uma reunião de pessoas naturais e jurídicas em grupo, promovida por uma administradora, destinada a proporcionar a aquisição de bens ou serviços por meio de autofinanciamento. A legislação também determina que a contemplação ocorre por sorteio ou lance, conforme as regras contratuais, e está condicionada à existência de recursos suficientes no grupo.
Essas características permitem analisar o consórcio como um possível instrumento de planejamento de aquisição dentro de uma estratégia patrimonial, especialmente quando existe horizonte para a compra e interesse em organizar o comprometimento de capital ao longo do tempo. Isso não significa, naturalmente, que o consórcio seja automaticamente superior a uma compra à vista, a um financiamento ou a qualquer outra alternativa. A escolha depende do objetivo, do prazo, do custo, da necessidade de liquidez e da estrutura financeira de quem está tomando a decisão.
O próprio regulamento do Consórcio Magalu deixa claro que existem obrigações financeiras, regras de participação, condições para contemplação e exigências posteriores relacionadas à utilização do crédito. O documento também estabelece que o consorciado contemplado continua sujeito às condições contratuais e às garantias necessárias para o recebimento do bem ou serviço.
Esse cuidado é importante porque planejamento patrimonial com consórcio não deve ser confundido com promessa de contemplação, disponibilidade imediata de recursos ou resultado financeiro garantido. O instrumento pode fazer sentido quando sua mecânica está alinhada ao planejamento; fora desse contexto, continua sendo apenas uma contratação que gera compromissos futuros.
O mercado de consórcios cresceu, mas crescimento de mercado não substitui análise individual
Os números mais recentes do Banco Central ajudam a dimensionar a presença do consórcio nas decisões de aquisição dos brasileiros. Segundo os dados consolidados de 2025, os recursos coletados pelo Sistema de Consórcios cresceram 17,3% em relação ao ano anterior, a carteira avançou 19,5%, as cotas comercializadas aumentaram 16,2% e o estoque de cotas ativas cresceu 12,9%, com expansão disseminada entre os segmentos e destaque para imóveis.
O Banco Central também passou a disponibilizar esses indicadores por meio de sua base de Dados Abertos, com previsão de atualização trimestral, o que amplia a possibilidade de acompanhamento do setor.
Esses números comprovam crescimento do sistema, mas não demonstram que o consórcio seja adequado para qualquer pessoa ou objetivo. Essa distinção é importante: um dado de mercado é um fato; concluir como determinada ferramenta deve ser utilizada dentro de um patrimônio é uma análise individual.
O material comportamental utilizado na estratégia editorial de Maxwell também identifica aumento do interesse por conteúdos relacionados a alavancagem com consórcio e utilização do instrumento dentro de uma estratégia patrimonial. Isso reforça uma oportunidade editorial relevante: existe um público que não procura apenas entender “como funciona o consórcio”, mas deseja compreender como diferentes estruturas de aquisição podem conversar com patrimônio e alocação de capital.
Da capacidade de comprar para a capacidade de arquitetar
Dentro dessa visão, o Método PAAI — Poupança, Aquisição, Alavancagem e Investimento — ajuda a organizar o raciocínio patrimonial sem transformar uma ferramenta específica na resposta para todos os problemas.
A poupança pode ser entendida como construção deliberada de capacidade financeira, e não apenas como aquilo que sobra no final do mês. A aquisição representa o momento em que parte dessa capacidade é direcionada para ativos ou objetivos previamente definidos. A alavancagem entra quando existe uma estrutura capaz de ampliar a capacidade de aquisição, desde que os riscos, obrigações e fluxo de pagamento sejam compreendidos. O investimento, por sua vez, procura colocar parte do patrimônio acumulado a serviço da geração de renda, valorização ou novas oportunidades.
Esses movimentos não precisam ocorrer de maneira rígida nem obedecer à mesma proporção para todas as pessoas. A contribuição do método está principalmente em mudar a forma como o empresário observa o dinheiro que produz: em vez de deixar que todo aumento de renda seja automaticamente absorvido pelo consumo ou por decisões isoladas, passa a existir uma lógica para direcionar capital.
Essa mudança é particularmente relevante para quem já possui uma elevada capacidade de geração de renda. Depois de determinado ponto, aumentar o faturamento pessoal ou empresarial continua sendo importante, mas a qualidade da alocação passa a exercer influência cada vez maior sobre aquilo que será construído ao longo dos anos.
Talvez riqueza tenha mais relação com opções do que com objetos
Quando riqueza é observada apenas por aquilo que pode ser visto, os símbolos de consumo ocupam naturalmente o centro da análise. Existe, porém, outra forma de perceber uma estrutura patrimonial forte: observar a quantidade de decisões que uma pessoa consegue tomar sem ser pressionada pela falta de alternativas.
Um empresário com liquidez adequada pode atravessar um período adverso sem precisar desmontar ativos importantes em condições desfavoráveis. Pode analisar uma oportunidade de aquisição sem depender exclusivamente de crédito emergencial, assim como pode recusar uma operação ruim sem que essa recusa coloque em risco seu padrão de vida. Uma família com patrimônio diversificado e protegido também tende a depender menos de um único ativo ou de uma única fonte de renda para preservar seus objetivos de longo prazo.
Nesse sentido, uma parte relevante da riqueza não está necessariamente no que alguém consegue comprar, mas naquilo que seu patrimônio permite escolher. Ter recursos disponíveis para esperar, negociar, aproveitar oportunidades ou simplesmente dizer “não” pode representar uma forma de liberdade muito mais importante do que a capacidade de elevar continuamente o consumo.
Essa liberdade é menos visível. Não aparece necessariamente na garagem, no endereço residencial ou nas fotografias de uma viagem. Ainda assim, pode ser justamente um dos resultados mais valiosos de décadas de boas decisões patrimoniais.
A riqueza está na estrutura, não apenas no que você possui
Para quem já desenvolveu uma boa capacidade de gerar renda, o desafio patrimonial muda. A questão deixa de ser apenas quanto é possível comprar e passa a envolver a forma como o capital é distribuído entre consumo, liquidez, aquisição de ativos, proteção e novas oportunidades. É essa organização que determina se o crescimento da renda também está fortalecendo o patrimônio ao longo dos anos.
Antes de uma grande aquisição, portanto, vale analisar não somente se existe capacidade financeira para realizá-la, mas como aquela decisão afetará o restante da estrutura. Em alguns casos, comprar à vista pode fazer sentido; em outros, preservar capital, utilizar crédito, planejar a aquisição por meio de um consórcio ou simplesmente esperar pode ser mais coerente com o objetivo patrimonial.
Essa é a mudança de percepção central: riqueza não está apenas naquilo que você consegue possuir, mas na estrutura que constrói para preservar capital, ampliar possibilidades e manter liberdade de decisão no futuro.
Comente POSSE para receber o conteúdo.
Comece sua jornada patrimonial hoje.
Você não precisa construir patrimônio sozinho. Descubra, através do Diagnóstico Patrimonial Gratuito, quais estratégias fazem mais sentido para o seu momento financeiro. Receba uma análise personalizada para utilizar o consórcio, organizar seus investimentos e acelerar a construção do seu patrimônio com inteligência.
Fazer Diagnóstico Gratuito