Quando alguém dispõe de R$ 1 milhão para comprar um imóvel de R$ 1 milhão, pagar à vista parece ser a decisão mais óbvia. O ativo é adquirido imediatamente, não existe uma dívida longa com o banco e a negociação ainda pode proporcionar condições comerciais interessantes. Mas existe uma pergunta que quase nunca aparece nessa comparação: o que acontece com o restante da estrutura patrimonial depois que o dinheiro sai do caixa?
Essa pergunta muda completamente a análise, porque comprar um patrimônio e construir patrimônio não são necessariamente a mesma coisa. Você pode adquirir um excelente imóvel e, ao mesmo tempo, reduzir demais sua liquidez. Pode financiar e preservar capital, mas assumir um custo financeiro que compromete parte relevante do fluxo futuro. Também pode estruturar uma aquisição por consórcio, evitando os juros característicos de um financiamento, mas aceitando custos próprios da modalidade e uma variável que não pode ser ignorada: a contemplação não possui data garantida.
Por isso, não existe uma resposta universal para a pergunta “à vista, financiado ou consórcio: qual constrói mais patrimônio?”. A resposta depende da relação entre custo, tempo, liquidez, risco, oportunidade e finalidade do ativo. Para empresários e pessoas de alta renda, essa é uma análise ainda mais importante, porque o capital utilizado na aquisição normalmente disputa espaço com investimentos, expansão da empresa, reservas estratégicas e outras oportunidades.
Comece sua jornada patrimonial hoje.
Você não precisa construir patrimônio sozinho. Descubra, através do Diagnóstico Patrimonial Gratuito, quais estratégias fazem mais sentido para o seu momento financeiro. Receba uma análise personalizada para utilizar o consórcio, organizar seus investimentos e acelerar a construção do seu patrimônio com inteligência.
Fazer Diagnóstico GratuitoO erro começa quando a comparação termina no preço do imóvel
Imagine um empresário que deseja adquirir um imóvel de R$ 2 milhões e possui exatamente R$ 2 milhões disponíveis para a operação. Se ele pagar à vista, a análise mais simples dirá que o problema foi resolvido: o dinheiro saiu e o imóvel entrou no patrimônio. Economicamente, porém, houve outra transformação importante. Um recurso altamente líquido foi convertido em um ativo cuja liquidez é diferente e cuja venda futura depende das condições do mercado.
Isso não torna a compra à vista ruim. Dependendo da negociação, do desconto obtido, da posição financeira do comprador e da finalidade do imóvel, ela pode ser uma excelente decisão. O problema surge quando a única pergunta utilizada para decidir é “eu tenho dinheiro para pagar?”. Para quem administra patrimônio, a pergunta deveria ser mais ampla: “quanto da minha liquidez faz sentido transformar nesse ativo agora e o que deixarei de fazer com esse capital depois da compra?”.
É justamente aqui que aparece o conceito de custo de oportunidade. Se os R$ 2 milhões forem utilizados na aquisição, eles deixam de estar disponíveis para outras finalidades. Se forem preservados e outra estrutura for escolhida, também haverá consequências: financiamento gera custos financeiros e compromissos; consórcio possui taxa de administração, condições contratuais e incerteza de contemplação. Em outras palavras, nenhuma alternativa é gratuita do ponto de vista patrimonial, mesmo quando o custo não aparece com o nome de juros.
Comprar à vista: menos compromissos futuros, mas maior saída imediata de caixa
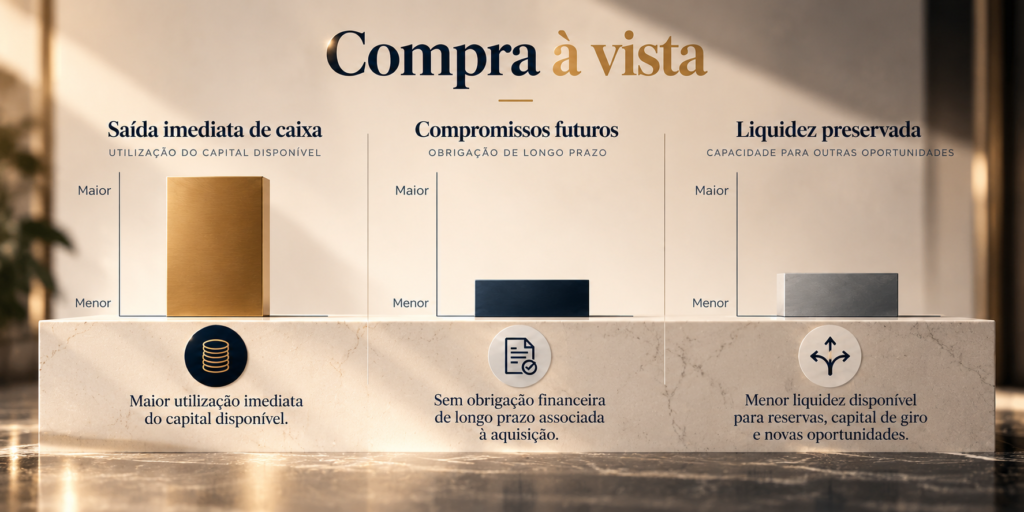
A principal vantagem patrimonial da compra à vista é fácil de compreender: o comprador realiza a aquisição sem carregar uma obrigação financeira de longo prazo associada àquele ativo. Além disso, dependendo do vendedor e das condições da negociação, a disponibilidade imediata dos recursos pode contribuir para negociar preço e condições melhores.
O outro lado da decisão é a concentração de capital. Para alguém que possui R$ 20 milhões líquidos, utilizar R$ 2 milhões em uma aquisição pode representar uma decisão relativamente confortável. Para um empresário que possui os mesmos R$ 2 milhões, mas precisa desse caixa para sustentar capital de giro, expansão e reservas da companhia, o mesmo imóvel e o mesmo preço produzem um impacto patrimonial completamente diferente.
É por isso que dizer que “quem tem dinheiro compra à vista” é uma simplificação. Pessoas com capital relevante não deveriam pensar apenas em capacidade de pagamento, mas na função que cada parcela do capital exerce. Liquidez não serve somente para comprar; ela também oferece proteção, flexibilidade e capacidade de aproveitar oportunidades.
Financiar preserva caixa, mas o capital preservado tem um custo
O financiamento resolve a equação de outra maneira. Em vez de desembolsar todo o valor do ativo imediatamente, o comprador utiliza recursos de uma instituição financeira e assume uma obrigação ao longo do tempo. Isso permite preservar parte da liquidez, mas introduz juros e demais custos da operação.
O próprio Banco Central disponibiliza as taxas médias praticadas pelas instituições para diferentes modalidades de crédito e ressalta que as condições efetivas variam conforme fatores como perfil do cliente, valor da entrada e garantias da operação. Portanto, qualquer comparação séria precisa utilizar a proposta real disponível para aquele comprador, e não uma taxa genérica encontrada em uma propaganda.
Para um empresário, a pergunta relevante passa a ser se o benefício de preservar aquele capital compensa o custo de financiá-lo. Se a empresa precisa de caixa para uma expansão com fundamentos sólidos, por exemplo, imobilizar todo o dinheiro em um imóvel pode ter consequências diferentes de assumir um financiamento. Por outro lado, não basta afirmar que o dinheiro preservado “vai render mais do que os juros”. Retorno futuro envolve risco e não deve ser tratado como certeza, enquanto a obrigação contratada possui condições financeiras concretas.
Essa comparação exige olhar simultaneamente para o custo efetivo da dívida, a geração de caixa, o nível de endividamento, as reservas existentes, a finalidade do imóvel e o que efetivamente será feito com o capital que permanecer disponível. Preservar caixa sem uma estratégia para esse caixa não é automaticamente uma vantagem.
E onde o consórcio entra nessa comparação?
O consórcio altera novamente a estrutura da decisão. Pela Lei nº 11.795/2008, trata-se de um sistema em que pessoas físicas ou jurídicas integram um grupo para aquisição de bens ou serviços por meio de autofinanciamento. A modalidade possui estrutura própria e não deve ser analisada como se fosse simplesmente um financiamento “sem juros”.
No consórcio existem custos previstos contratualmente, entre eles a taxa de administração e, conforme a estrutura do grupo, outros componentes aplicáveis. Ao mesmo tempo, não existe a mesma cobrança de juros bancários típica de uma operação de financiamento. Essa diferença pode tornar a modalidade interessante em determinados planejamentos patrimoniais, especialmente quando existe capacidade de organização financeira e flexibilidade em relação ao momento da aquisição.
E é justamente a palavra flexibilidade que define um dos limites mais importantes. Pela legislação, a contemplação ocorre por sorteio ou lance conforme o contrato e está condicionada à existência de recursos suficientes no grupo. Portanto, não é correto comparar um financiamento que disponibiliza recursos dentro de uma contratação aprovada com um consórcio como se ambos entregassem o crédito necessariamente no mesmo momento.
Se o empresário precisa comprar determinado imóvel em uma data obrigatória, essa necessidade temporal pesa fortemente na análise. Se o objetivo é uma aquisição planejada e existe margem de tempo, o consórcio passa a ocupar outra posição dentro do comparativo.
A comparação correta não é “qual custa menos?”, mas “o que acontece com meu caixa?”
Esse é o ponto em que a conversa deixa de ser comercial e se torna patrimonial. Imagine novamente a aquisição de R$ 2 milhões. Na compra à vista, existe uma saída elevada de caixa imediatamente, seguida pela propriedade do ativo. No financiamento, parte do caixa pode ser preservada, mas surge uma dívida com juros e demais condições contratuais. No consórcio, a aquisição pode ser estruturada ao longo do tempo com custos próprios da modalidade, mas a contemplação precisa ser tratada como variável.
Agora perceba que nenhuma dessas informações, isoladamente, responde qual alternativa constrói mais patrimônio. Para chegar perto dessa resposta, precisamos saber o que aconteceria com o dinheiro em cada cenário.
Se o empresário pagar à vista e ainda mantiver liquidez suficiente para sua vida, empresa e reservas, a compra pode ser perfeitamente coerente. Se ele financiar e simplesmente consumir o dinheiro que preservou, a ideia de “preservar caixa” perde grande parte de sua força patrimonial. Se contratar um consórcio sem possuir horizonte, estratégia para contemplação ou objetivo claro para o ativo, a ausência de juros bancários também não transforma automaticamente a decisão em construção patrimonial.
O instrumento não constrói patrimônio sozinho. A diferença aparece na forma como o capital preservado é administrado e na qualidade da estrutura criada ao redor da aquisição.
O caixa que não sai precisa ter uma função
Essa talvez seja a distinção mais importante para empresários. Preservar R$ 1 milhão no caixa só possui valor estratégico se esse dinheiro tiver uma função compatível com os riscos e objetivos do patrimônio. Ele pode compor reserva de liquidez, financiar capital de giro, sustentar expansão, permitir novas aquisições, proteger a empresa em períodos adversos ou permanecer investido dentro de uma estratégia financeira adequada ao perfil do proprietário.
É por isso que a ideia de “não descapitalizar” não deve ser utilizada como argumento comercial vazio. Manter dinheiro disponível enquanto se assume uma obrigação financeira pode ser excelente ou péssimo, dependendo do custo dessa obrigação e do destino dado ao capital preservado.
Para um empresário, essa análise ganha ainda mais importância porque patrimônio pessoal e capital empresarial frequentemente convivem muito próximos. Retirar recursos da empresa para comprar um imóvel pessoal, utilizar caixa operacional para uma aquisição patrimonial ou assumir uma obrigação de longo prazo sem considerar os ciclos do negócio pode criar riscos que não aparecem quando a discussão fica restrita ao valor da parcela.
O financiamento pode ser mais caro e ainda fazer sentido? Em alguns cenários, sim
Essa afirmação parece contraditória até entendermos que custo financeiro e decisão patrimonial não são exatamente a mesma coisa. Uma alternativa pode apresentar custo nominal maior e, ainda assim, cumprir uma função importante se a liquidez preservada possuir valor estratégico suficiente para justificar aquele custo.
Isso não significa defender dívida cara. Significa reconhecer que empresários frequentemente analisam capital pelo seu custo e pela sua utilidade. O Banco Central mostra, inclusive, que as taxas de financiamento variam entre instituições e clientes, de modo que a comparação precisa ser feita sobre condições concretas.
Da mesma maneira, afirmar que consórcio sempre vence porque não possui juros bancários seria uma conclusão incompleta. É necessário incluir taxa de administração, eventuais componentes contratuais, correção do crédito e das obrigações conforme as regras do grupo, além do fator tempo. Se o ativo é necessário imediatamente, esperar uma contemplação incerta possui um impacto que não pode ser apagado da conta.
A arquitetura patrimonial exige justamente abandonar comparações construídas para produzir um vencedor e começar a comparar consequências.
E o pagamento à vista pode destruir menos patrimônio justamente por utilizar mais caixa?
Também pode. Suponha que determinado vendedor ofereça uma condição comercial significativamente melhor para pagamento imediato e que o comprador possua ampla liquidez mesmo depois da aquisição. Se as alternativas de financiamento disponíveis forem caras e não existir uma utilização estratégica suficientemente atraente para o capital preservado, assumir uma dívida apenas para manter dinheiro parado pode não fazer sentido.
Essa é a razão pela qual não existe uma regra dizendo que “pessoas inteligentes nunca compram à vista”. A inteligência está na análise, não na modalidade escolhida.
O mesmo princípio vale para o consórcio. Ele tende a ser mais coerente quando existe planejamento antecipado, capacidade financeira compatível, compreensão dos custos e flexibilidade temporal. Não deveria ser utilizado para criar artificialmente uma solução para uma necessidade que exige aquisição imediata, muito menos com promessa de que determinado lance ou estratégia garantirá contemplação.
Então qual das três opções constrói mais patrimônio?
A resposta mais precisa é: nenhuma delas, isoladamente.
Comprar à vista pode construir patrimônio porque transforma capital em um ativo sem criar uma obrigação financeira associada à compra, mas reduz liquidez. Financiar pode permitir aquisição imediata preservando parte do caixa, mas adiciona custo financeiro e dívida. O consórcio pode organizar uma aquisição patrimonial sem os juros bancários característicos do financiamento, mas possui custos próprios, regras contratuais e incerteza quanto ao momento da contemplação.
O que constrói mais patrimônio é a combinação entre o ativo adquirido, o preço pago, o custo da estrutura escolhida, a liquidez restante, o destino do capital preservado e a capacidade de sustentar a decisão ao longo do tempo.
É justamente aqui que entra a lógica do Arquiteto Patrimonial. A pergunta não começa em “qual produto você quer contratar?”, mas em “qual posição patrimonial você pretende construir e quanto de caixa faz sentido comprometer para chegar até ela?”.
Quando essa ordem é respeitada, à vista, financiamento e consórcio deixam de ser três produtos brigando para ver qual é melhor. Tornam-se três estruturas com consequências diferentes sobre o mesmo patrimônio.
O melhor comparativo começa pelo patrimônio, não pela parcela
Uma pessoa que observa apenas a parcela provavelmente escolherá pela sensação de menor compromisso mensal. Quem observa apenas o custo total poderá escolher a alternativa matematicamente mais barata sem considerar o impacto sobre sua liquidez. Quem olha somente para o caixa pode preservar capital pagando um custo que não se justifica.
O empresário precisa olhar para tudo isso ao mesmo tempo.
É por essa razão que uma comparação patrimonial séria deveria colocar lado a lado não apenas o valor do bem e as parcelas, mas também entrada, custo total da operação, prazo, liquidez preservada, obrigações futuras, risco, necessidade temporal, possibilidade de negociação e destino do capital que não foi utilizado na compra.
Somente depois disso faz sentido discutir qual estrutura está mais alinhada ao objetivo. Em alguns casos, a resposta será à vista. Em outros, financiamento. Em outros, consórcio. E pode haver situações em que a decisão mais inteligente seja simplesmente não adquirir aquele ativo naquele momento.
Construção patrimonial não é sobre escolher o produto que parece mais barato. É sobre entender qual decisão deixa o patrimônio mais forte depois que a compra termina.
Se você quer enxergar essa diferença colocando lado a lado o impacto da compra à vista, do financiamento e do consórcio sobre o capital disponível, comente CAIXA para ver o comparativo.
Comece sua jornada patrimonial hoje.
Você não precisa construir patrimônio sozinho. Descubra, através do Diagnóstico Patrimonial Gratuito, quais estratégias fazem mais sentido para o seu momento financeiro. Receba uma análise personalizada para utilizar o consórcio, organizar seus investimentos e acelerar a construção do seu patrimônio com inteligência.
Fazer Diagnóstico Gratuito