Quem tem um financiamento ativo pagando 1,5% ao mês ou mais está perdendo dinheiro a cada parcela. Existe uma estratégia usada por empresários e profissionais de alta renda para quitar esse tipo de financiamento com um custo muito menor, e o instrumento por trás dela é o consórcio.
O problema real do financiamento
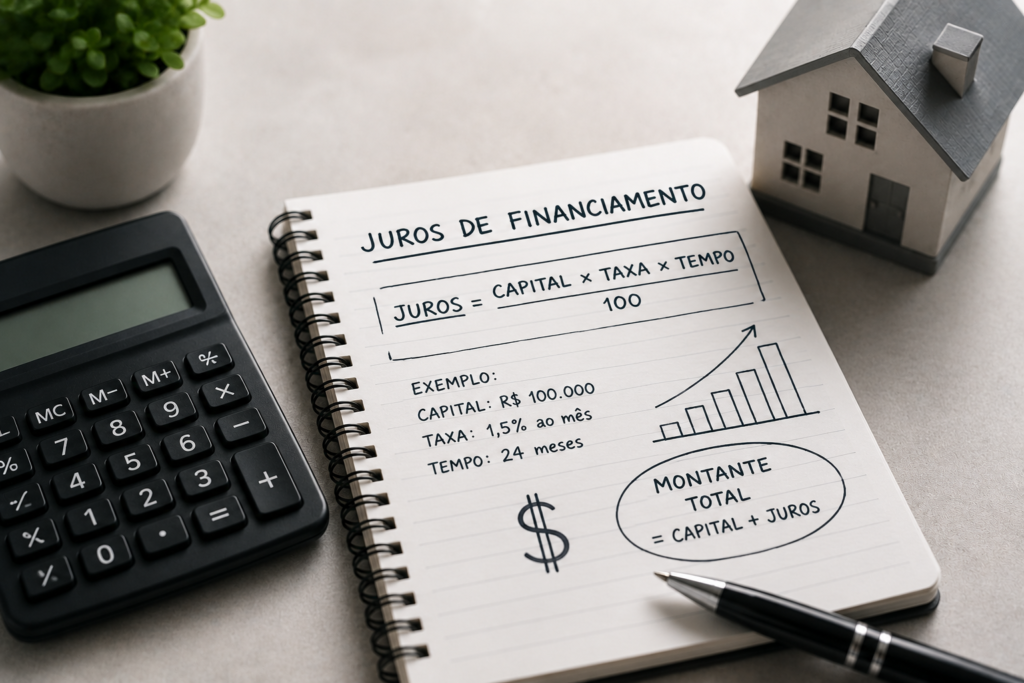
Um financiamento de veículo de R$ 80.000, a 1,5% ao mês por 48 meses, resulta em um total pago de aproximadamente R$ 130.560, o que significa cerca de R$ 50.560 pagos apenas em juros, sobre um bem que ainda desvaloriza ao longo do tempo. Na prática, isso representa pagar 63% a mais pelo veículo.
No caso de imóveis, o cenário muda um pouco porque o bem tende a valorizar, mas o custo de juros continua pesado: um financiamento de R$ 300.000 ao longo de 30 anos, a 11% ao ano, pode resultar em um total pago superior a R$ 630.000.
Comece sua jornada patrimonial hoje.
Você não precisa construir patrimônio sozinho. Descubra, através do Diagnóstico Patrimonial Gratuito, quais estratégias fazem mais sentido para o seu momento financeiro. Receba uma análise personalizada para utilizar o consórcio, organizar seus investimentos e acelerar a construção do seu patrimônio com inteligência.
Fazer Diagnóstico GratuitoComo o consórcio resolve esse problema
A lógica é relativamente simples: o participante entra em um consórcio com carta de crédito equivalente ao saldo devedor do financiamento vigente. Ao ser contemplado, usa essa carta para quitar antecipadamente o financiamento.
A amortização antecipada tem um efeito importante, reduz drasticamente os juros futuros, já que no financiamento tradicional os juros são calculados sobre o saldo devedor. Ao quitar de uma vez, esses juros futuros deixam de existir, e o participante passa a pagar apenas a parcela do consórcio, sem juros, até o fim do prazo contratado.
Exemplo com números reais
Considere um financiamento de imóvel com saldo devedor de R$ 250.000, a 10,5% ao ano, com 200 parcelas restantes, um total a pagar de aproximadamente R$ 510.000 até o fim do contrato.
A estratégia consiste em entrar em um consórcio imobiliário com carta de R$ 250.000, combinando lance embutido de 30% com R$ 60.000 de recursos próprios, chegando a um lance total de 54%. Com o histórico do grupo, a contemplação é esperada em até 12 assembleias.
Ao ser contemplado, o participante quita o financiamento antecipadamente. A economia estimada em juros futuros gira em torno de R$ 170.000, enquanto o custo total do consórcio, considerando a taxa de administração, fica em aproximadamente R$ 42.500. O saldo positivo da operação, portanto, fica próximo de R$ 127.500 que deixam de ser pagos ao banco.
Pontos de atenção antes de aplicar essa estratégia
Antes de estruturar essa operação, alguns pontos merecem verificação cuidadosa. Primeiro, é preciso confirmar se o contrato de financiamento permite quitação antecipada sem penalidade alta, a maioria permite, mas vale checar as cláusulas específicas. Segundo, é importante calcular o CET (Custo Efetivo Total) do financiamento atual, para saber exatamente quanto está sendo pago por ano.
Também é essencial não entrar em qualquer consórcio sem antes analisar o grupo: o histórico de lances e a taxa de administração impactam diretamente a viabilidade da estratégia. Por fim, o prazo restante do financiamento importa, quanto maior o saldo devedor e mais longo o prazo restante, maior tende a ser o ganho da operação; se o financiamento já está na reta final, o benefício é proporcionalmente menor.
Perguntas frequentes sobre quitação de financiamento com consórcio
Essa estratégia funciona para qualquer tipo de financiamento? Funciona melhor para financiamentos com saldo devedor relevante e prazo restante longo, como imóveis e veículos. Financiamentos próximos do fim já têm menos juros futuros a economizar, o que reduz a vantagem da operação.
Existe risco de a contemplação demorar mais do que o previsto? Sim, por isso a análise do histórico de contemplação do grupo escolhido é uma etapa essencial antes de iniciar a estratégia, para calibrar corretamente o lance necessário.
A quitação antecipada sempre tem penalidade? Não necessariamente. A legislação brasileira permite a quitação antecipada com desconto de juros, mas cada contrato pode ter condições específicas, por isso vale sempre confirmar diretamente com a instituição financeira antes de estruturar a operação.
Tem um financiamento ativo e quer saber se essa estratégia faz sentido para o seu caso?
Faço o cálculo comparativo baseado no seu saldo devedor, taxa atual e perfil de lance. Gratuito, consultivo e sem compromisso. Me chame para conversarmos.
Comece sua jornada patrimonial hoje.
Você não precisa construir patrimônio sozinho. Descubra, através do Diagnóstico Patrimonial Gratuito, quais estratégias fazem mais sentido para o seu momento financeiro. Receba uma análise personalizada para utilizar o consórcio, organizar seus investimentos e acelerar a construção do seu patrimônio com inteligência.
Fazer Diagnóstico Gratuito